Phones
หน้าแรก
Stock
เศรษฐกิจมหภาค
แบงก์ - Finance
อสังหาริมทรัพย์ - Marketing
ประกัน - ท่องเที่ยว
Variety
สกู้ป พิเศษ
SET
BLA ลุ้นเบี้ยรับรวมปีนี้โต 5% เปิดตัว “ห่วงรัก สุดคุ้ม” ตอบโจทย์สังคมอายุยืน
MAI
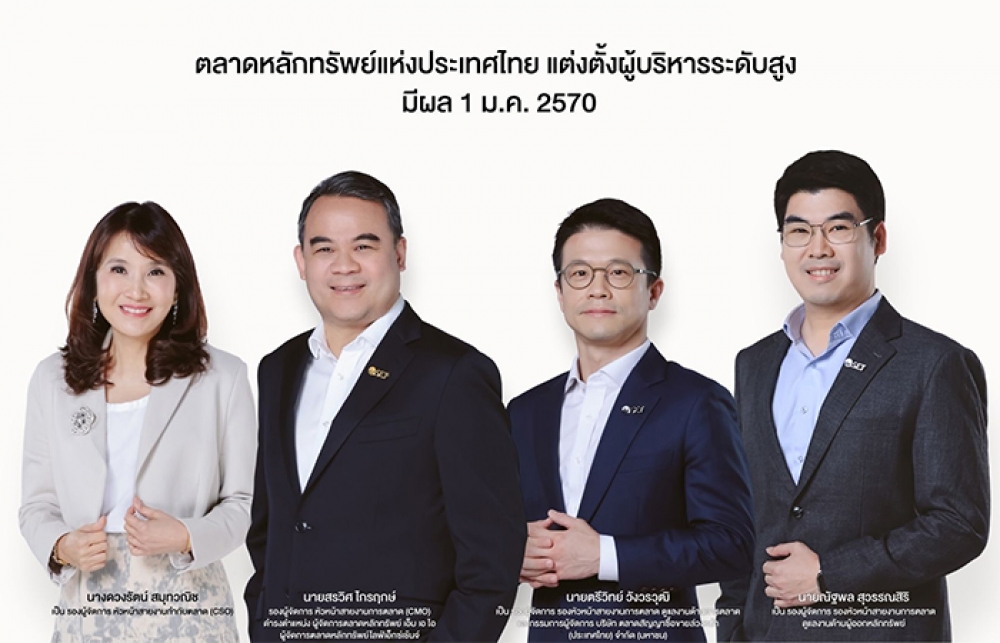
ตลท. ตั้ง "สรวิศ ไกรฤกษ์" นั่งผู้จัดการ mai และ LiVEx
IPO
QUICK ปิดจองซื้อ IPO เกลี้ยง 32 ล้านหุ้น หอบเงินเสริมแกร่งธุรกิจ
บล./บลจ
กบข. ชูความเชื่อมั่น ช่วยขับเคลื่อนเงินลงทุนสู่ศก.ยั่งยืน
เศรษฐกิจ-การเงิน-การคลัง
กบข. ชี้สังคมอายุยืนโจทย์ใหญ่ หนุนออมเร็ว-ลงทุนเหมาะสม
การค้า - พาณิชย์
KGP ผนึก สสว. หนุนผู้ประกอบการติดสปีดธุรกิจออนไลน์
พลังงาน - อุตสาหกรรม
BANPU พัฒนา AI ยกระดับการซื้อขายพลังงานในญี่ปุ่น
คมนาคม - โลจิสติกส์
KCLIMATE 1.5 จับมือ มิชลิน - ThaiCBN ขับเคลื่อนการขนส่งอย่างยั่งยืน
แบงก์ - นอนแบงก์
BAY คว้ารางวัล Marketing & Brand Initiative of the Year – Thailand
ไฟแนนซ์ - ลิสซิ่ง
SAWAD ปันผลระหว่างกาลหุ้น 0.35 บาท จ่าย 21 ต.ค.69
SMEs - Startup
SO จับมือ ส.โปรแกรมเมอร์ไทย ปั้น Digital Talent
ประกันภัย - ประกันชีวิต
เมืองไทยประกันชีวิต เปิดแคมเปญ “MTL x THE POWER ศึกทรงพลัง”
รถยนต์
Continental Tyres ผนึก FIT Auto ขยายตลาดเมืองไทย
ท่องเที่ยว
กรมการท่องเที่ยว เปิดตัว “MuslimGo” ดันไทยสู่จุดหมายท่องเที่ยวมุสลิมระดับโลก
อสังหาริมทรัพย์
BAM ร่วมเวทีผู้นำระดับโลก FUTURE-READY ECONOMY 2026
การตลาด
โก โฮลเซลล์ สานต่อ “GO Food ส่งสุขให้ทุกรอยยิ้ม” ปีที่ 2
CSR
SO จับมือ ส.โปรแกรมเมอร์ไทย ปั้น Digital Talent
Information
EXIM BANK หารือ BDB เสริมสร้างความร่วมมือด้านการเงิน – ลงทุน
Gossip
SA เปิดตัว “39 SOCIAL by TRIBE”
Entertainment
พรีเมียร์ลีกปลุกแฟนบอลร่วมต้านสตรีมเถื่อน ผ่านแคมเปญ “Boot Out Piracy”
สกุ๊ป พิเศษ
PTG ผ่านความแข็งแกร่ง ชู Non-Oil ธงนำ
BANPU โบรกฯ คาดกำไร Q4/66 โตต่อ แนะ Trading เป้า 9 บ.
2024-01-08 07:19:22
433
sharer
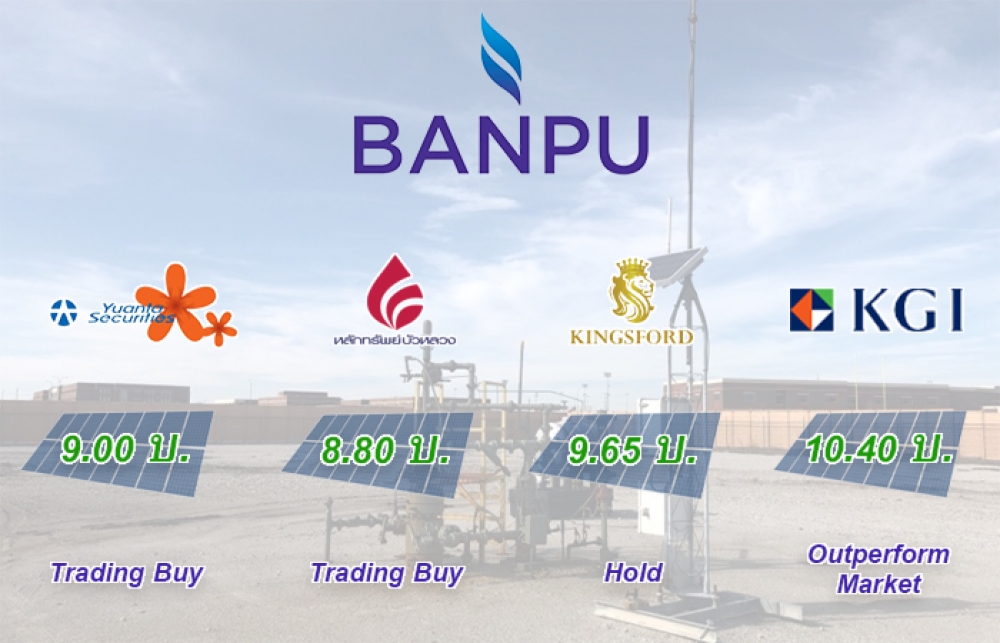
นิวส์ คอนเน็คท์ - บล.หยวนต้า ส่องแนวโน้ม BANPU หลังจากรายงานกำไรไรสุทธิ Q3/66 อยู่ที่ 2.1 พันล้านบาท ส่วน Q4/66 คาดเติบโตต่อ จากยอดขายถ่านหินเพิ่มขึ้น การย้ายหน้างานเหมือง CEY ลดลง การรับรู้สัญญาขายฉบับใหม่ของ CEY เต็มไตรมาส ให้ราคาเหมาะสมใหม่ 9.00 บาท แนะนำ Trading Buy
เมื่อวันที่ 8 มกราคม 2567 บริษัทหลักทรัพย์ หยวนต้า (ประเทศไทย) เผยแพร่บทวิเคราะห์ ประเมินแนวโน้มของบริษัท บ้านปู จำกัด (มหาชน) หรือ BANPU โดยระบุว่า BANPU ประกาศกำไรสุทธิ Q3/66 อยู่ที่ 2.1 พันล้านบาท ใกล้เคียงกับที่ประเมินไว้ แต่ต่ำกว่าที่ Bloomberg Consensus คาด โดยลดลง 88% จากช่วงเดียวกันปีก่อน (YoY) จากฐานสูงในปีก่อน เนื่องจากราคาถ่านหินและก๊าซ ได้อานิสงส์ช่วงวิกฤตพลังงาน ส่วนเมื่อเทียบกับ Q2/66 ผลประกอบการพลิกเป็นกำไรจากภาษีจ่ายลดลง, ธุรกิจไฟฟ้าโดดเด่น, ธุรกิจก๊าซธรรมชาติฟื้นตัว, ธุรกิจถ่านหินชะลอตัว (จากราคาขายและปัญหาธรณีวิทยา)
สาระสำคัญ ดังนี้ 1) แม้กำไรของ ITM ลดลงตามราคาถ่านหินในตลาดโลก กดดัน GPM เหลือ 43% (vs45%), 2) ส่วนแบ่งกำไรจากโรงไฟฟ้าหงสาลดลง เพราะปิดซ่อมบำรุง 60 วัน, 3) ต้นทุนการเงิน +17% QoQ ตามอัตราดอกเบี้ย, 4)ขาดทุนรายการพิเศษ 1.3 พันล้านบาท (vs กำไร 2.9 พันล้านบาท) จากกำไร FX ลดลง, ขาดทุน Hedging 2.4 พันล้านบาท, ขาดทุนการวัดมูลค่าบริษัทลูก 225 ล้านบาท อย่างไรก็ตาม ปัจจัยลบข้างต้นสามารถชดเชยได้จาก 5) กำไรของโรงไฟฟ้าในสหรัฐฯ เพิ่มขึ้นอย่างมีนัยสำคัญ โดยรายได้ +749% และ GPM ทำได้ 46% (vs28%) จากการเริ่มรับรู้ Temple II ตั้งแต่เดือน ก.ค.66 และอุปสงค์ไฟฟ้าช่วง Heat Wave, 6) อัตราภาษีเหลือ 43% (vs73%), 7) ธุรกิจก๊าซฟื้นตัวตามราคา Henry Hub ทำให้ GPM ทำได้ 5% (vs -22%), 8) เหมือง CEY ขาดทุนลดลง จากการปรับขึ้นสัญญาราคาขายในประเทศฉบับใหม่
สำหรับ Q4/66 แม้ธุรกิจไฟฟ้าจะชะลอตัวเทียบ QoQ เนื่องจาก Heat Wave ในสหรัฐฯ สิ้นสุด และแผนปิดซ่อมบำรุงของ Temple I & II รวมทั้งราคาถ่านหิน 4QTD ลดลง จากอุณหภูมิยังไม่หนาวเย็น อย่างไรก็ตาม คาดกำไรประคองตัวเทียบ QoQ และเติบโตเทียบ YoY จาก 1) ปริมาณขายถ่านหิน ITM สูงขึ้น, 2) แผนย้ายหน้างาน LW Relocation ของ CEY ลดลง, 3) รับรู้การปรับขึ้นสัญญาราคาถ่านหินในประเทศของ CEY เต็มไตรมาส, 4) ราคาก๊าซธรรมชาติสูงขึ้นช่วง High Season ของอุปสงค์, 5) แผนปิดซ่อมโรงไฟฟ้าหงสาลดลง
ทั้งนี้ ได้ปรับสมมติฐานปี 2566 –2567 ให้ระมัดระวังมากขึ้น และสะท้อนงบ 9M66 ที่ได้รับผลกระทบจากภาษีจ่ายสูงกว่าคาด และปัญหาธรณีวิทยาของ CEY ส่งผลให้ปริมาณผลิตถ่านหินต่ำกว่าคาด และต้นทุนผลิตสูงกว่าคาด ปรับกำไรสุทธิปี 2566 –2567 ลง 10-28% เป็น 9.4 พันล้านบาท และ 8.5 พันล้านบาท ตามลำ
ประเมินราคาเหมาะสมใหม่ 9.00 บาท/หุ้น อ้างอิง PBV 0.7 เท่า (คงเดิม) ปัจจุบันมี Upside Gain 16.9% ลดคำแนะนำเป็น TRADING แม้หุ้นมี Valuation ไม่แพง และสามารถเก็งกำไรคาดหวังการฟื้นตัวช่วงฤดูหนาวได้ แต่เชิงกลยุทธ์อาจรอจังหวะลงทุนช่วงหุ้นอ่อนตัว เพราะระยะสั้นอาจผันผวนจาก Q3/66 ต่ำกว่าที่ตลาดคาด และ Market Cap. ลดลงมากในช่วงที่ผ่านมา อาจมีผลต่อการปรับน้ำหนักดัชนีต่างๆ
BLA ลุ้นเบี้ยรับรวมปีนี้โต 5% เปิดตัว “ห่วงรัก สุดคุ้ม” ตอบโจทย์สังคมอายุยืน
STARM เร่ง 4 มาตรการ ช่วยลูกค้าฝ่าน้ำท่วม
EKH โบรกฯ อัพเป้า 6.20 บ. - QUICK นลท.จองซื้อ IPO เกลี้ยง
HMPRO โบรกฯ แนะ 'ซื้อ' เป้า 8.00 บ. - SNNP คาดปี 70 ผลงานวิ่งทำ 'นิวไฮ'
BANPU โบรกฯ แนะ "ซื้อ' เป้า 19.00 บ. - MASTEC วางเป้า Backlog 600 ล.
SNNP คุมเหตุไฟไหม้โรงงาน “เบนโตะ” เรียบร้อย! ลุยเคลมประกัน