Phones
หน้าแรก
Stock
เศรษฐกิจมหภาค
แบงก์ - Finance
อสังหาริมทรัพย์ - Marketing
ประกัน - ท่องเที่ยว
Variety
สกู้ป พิเศษ
SET
BLA ลุ้นเบี้ยรับรวมปีนี้โต 5% เปิดตัว “ห่วงรัก สุดคุ้ม” ตอบโจทย์สังคมอายุยืน
MAI
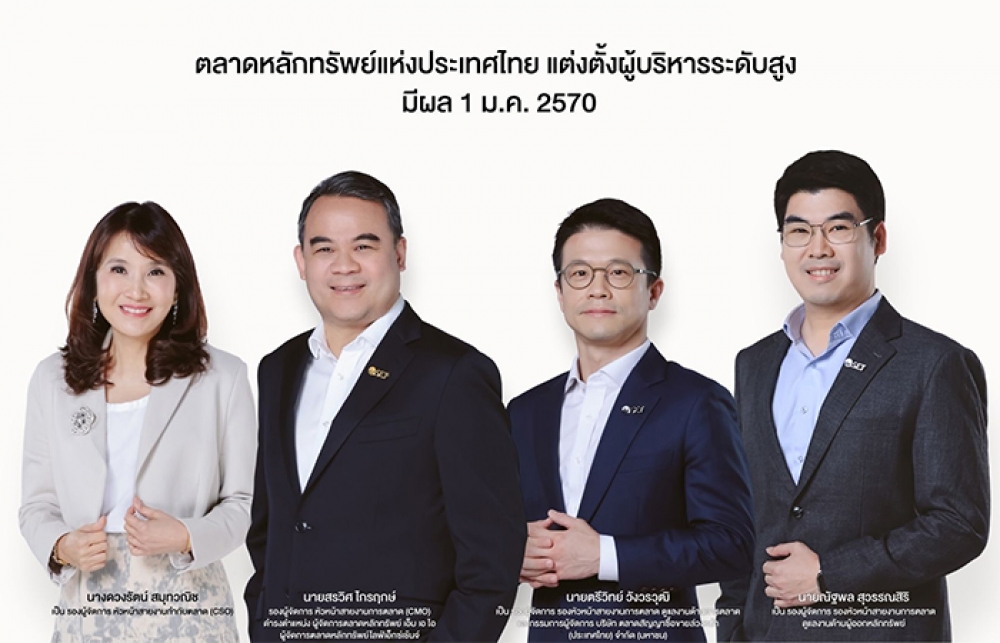
ตลท. ตั้ง "สรวิศ ไกรฤกษ์" นั่งผู้จัดการ mai และ LiVEx
IPO
QUICK ปิดจองซื้อ IPO เกลี้ยง 32 ล้านหุ้น หอบเงินเสริมแกร่งธุรกิจ
บล./บลจ
กบข. ชูความเชื่อมั่น ช่วยขับเคลื่อนเงินลงทุนสู่ศก.ยั่งยืน
เศรษฐกิจ-การเงิน-การคลัง
กบข. ชี้สังคมอายุยืนโจทย์ใหญ่ หนุนออมเร็ว-ลงทุนเหมาะสม
การค้า - พาณิชย์
KGP ผนึก สสว. หนุนผู้ประกอบการติดสปีดธุรกิจออนไลน์
พลังงาน - อุตสาหกรรม
BANPU พัฒนา AI ยกระดับการซื้อขายพลังงานในญี่ปุ่น
คมนาคม - โลจิสติกส์
KCLIMATE 1.5 จับมือ มิชลิน - ThaiCBN ขับเคลื่อนการขนส่งอย่างยั่งยืน
แบงก์ - นอนแบงก์
BAY คว้ารางวัล Marketing & Brand Initiative of the Year – Thailand
ไฟแนนซ์ - ลิสซิ่ง
SAWAD ปันผลระหว่างกาลหุ้น 0.35 บาท จ่าย 21 ต.ค.69
SMEs - Startup
SO จับมือ ส.โปรแกรมเมอร์ไทย ปั้น Digital Talent
ประกันภัย - ประกันชีวิต
เมืองไทยประกันชีวิต เปิดแคมเปญ “MTL x THE POWER ศึกทรงพลัง”
รถยนต์
Continental Tyres ผนึก FIT Auto ขยายตลาดเมืองไทย
ท่องเที่ยว
กรมการท่องเที่ยว เปิดตัว “MuslimGo” ดันไทยสู่จุดหมายท่องเที่ยวมุสลิมระดับโลก
อสังหาริมทรัพย์
BAM ร่วมเวทีผู้นำระดับโลก FUTURE-READY ECONOMY 2026
การตลาด
โก โฮลเซลล์ สานต่อ “GO Food ส่งสุขให้ทุกรอยยิ้ม” ปีที่ 2
CSR
SO จับมือ ส.โปรแกรมเมอร์ไทย ปั้น Digital Talent
Information
EXIM BANK หารือ BDB เสริมสร้างความร่วมมือด้านการเงิน – ลงทุน
Gossip
SA เปิดตัว “39 SOCIAL by TRIBE”
Entertainment
พรีเมียร์ลีกปลุกแฟนบอลร่วมต้านสตรีมเถื่อน ผ่านแคมเปญ “Boot Out Piracy”
สกุ๊ป พิเศษ
PTG ผ่านความแข็งแกร่ง ชู Non-Oil ธงนำ
TTB จัดกิจกรรม ‘fintalk’ ติดอาวุธทางการเงินให้พนักงาน
2025-09-03 12:24:09
437
sharer
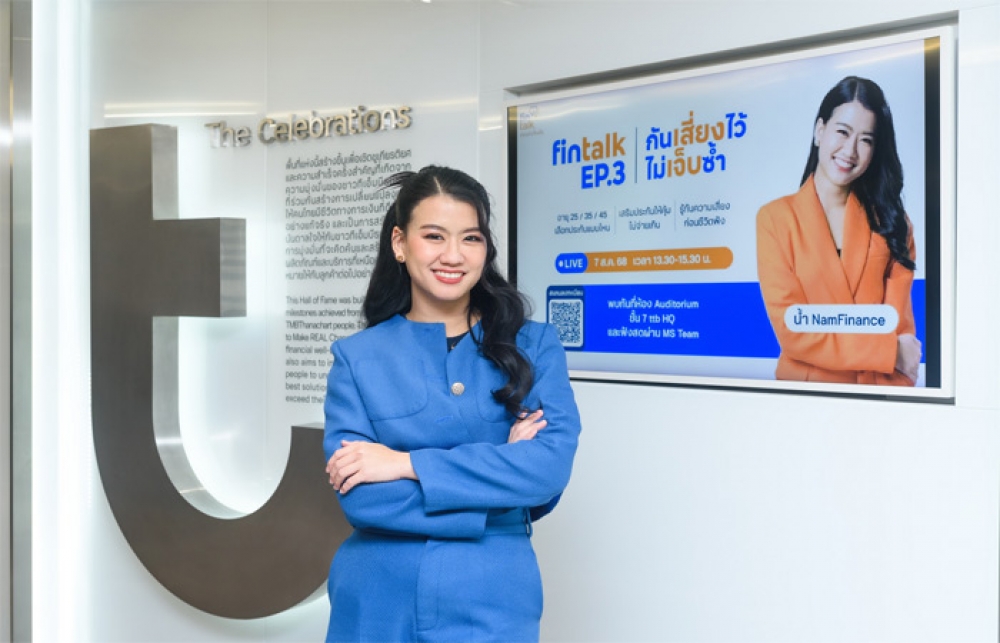
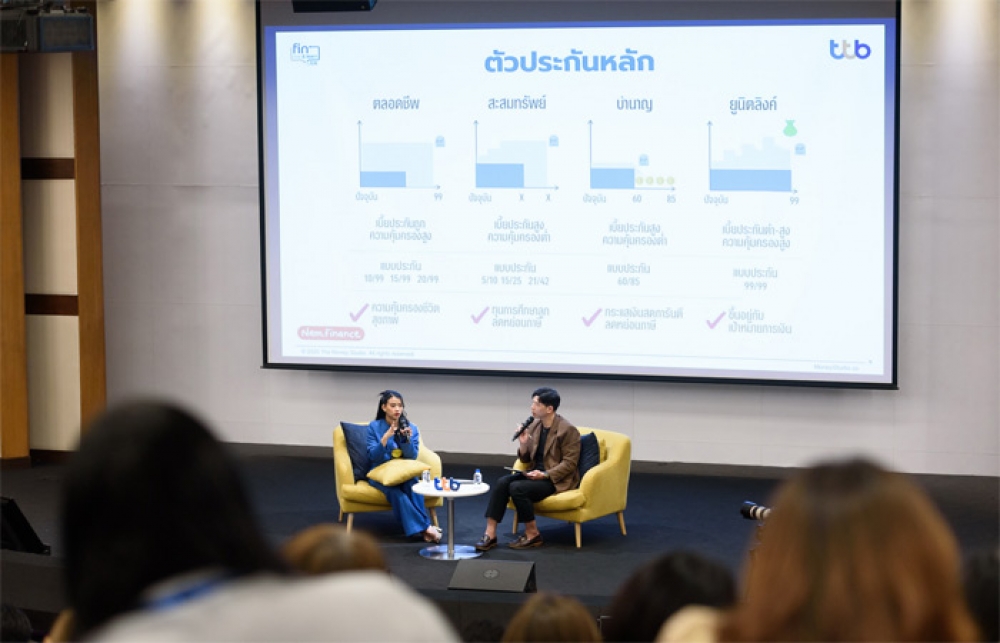
นิวส์ คอนเน็คท์ – ธนาคารทหารไทยธนชาต หรือ TTB สร้างวัฒนธรรมสนับสนุนให้พนักงานพัฒนาศักยภาพรอบด้าน ทั้งอาชีพ ชีวิตส่วนตัว และสุขภาพทางการเงิน ผ่านการให้ความรู้ ควบคู่การบริหารจัดการทางการเงิน จัดกิจกรรม fintalk “กันเสี่ยงไว้ ไม่เจ็บซ้ำ” ชวนที่ปรึกษาทางการเงินส่วนบุคคล และเจ้าของเพจการเงินชื่อดัง NamFinance “คุณน้ำ-ธนธร กาญจนิศากร” และเจ้าของสถาบัน MoneyStudio.co “คุณแก๊ปเปอร์-ทัตพล เมธีวิริยาภรณ์” มาร่วมเปิดมุมมองการเลือกประกันที่ใช่ พร้อมเสริมความคุ้มครองให้ครบและครอบคลุม รวมถึงวิเคราะห์ความเสี่ยงและผลกระทบ โดยใช้แผนที่ความเสี่ยงชีวิต (My Risk Map) เพื่อให้พนักงานรู้ทันความเสี่ยง และมีชีวิตทางการเงินที่ดีขึ้น
คุณน้ำ-ธนธร กาญจนิศากร เจ้าของเพจการเงินชื่อดัง NamFinance กล่าวว่า “สิ่งแรกที่ต้องทำในการวางแผนทางการเงิน คือ ทำให้กระแสเงินสดเป็นบวก และซื้อประกันเพื่อโอนย้ายความเสี่ยงก่อนคิดลงทุน ซึ่งการเลือกซื้อประกันควรดูความเสี่ยงของตัวเองเป็นหลัก โดยวิเคราะห์ความเสี่ยงชีวิตก่อน เพื่อเลือกประกันให้เหมาะสม และไม่จำเป็นต้องซื้อประกันแค่เล่มเดียว เพื่อปิดความเสี่ยงให้ครบควรมีประกันเสริมที่ตอบโจทย์กับเป้าหมาย”
ทั้งนี้ แผนที่ความเสี่ยงชีวิต (My Risk Map) จะเป็นตัวช่วยส่องจุดบอด ปิดความเสี่ยงให้ครบ โดยวิธีใช้เป็นดังนี้ 1.ดูแต่ละด้านความเสี่ยงทั้ง 4 มิติ ได้แก่ ชีวิต ค่ารักษาพยาบาล โรคร้ายแรง และอุบัติเหตุ, 2. ประเมินโอกาสเกิด “ต่ำ/ปานกลาง/สูง”, -3. ระบุผลกระทบถ้าเกิดขึ้น (เช่น ต้องใช้เงินเท่าไหร่ ใครได้รับผลกระทบบ้าง), 4. เช็คว่าเรามีอะไรปิดความเสี่ยงแล้วหรือยัง และ 5. ถ้ายังไม่มี-เติมให้ครบ โดยเลือกประกันหลัก และประกันเสริมให้เหมาะกับเป้าหมาย
อย่างไรก็ตาม “ประกัน” เป็นเครื่องมือสำคัญ ที่โอนย้ายความเสี่ยงไม่ให้ตัวเราและคนรอบข้างรับภาระหนักเกินไป พร้อมทั้งช่วยให้รับมือกับเหตุไม่คาดคิดได้อย่างมั่นคง ซึ่งประกันมี 2 กลุ่มหลัก ได้แก่ 1. ประกันหลัก ที่ให้ความคุ้มครองพื้นฐานเหมือนเป็น “หลังคาบ้าน” เช่น ประกันตลอดชีพ คุ้มครองถึง 99 ปี เบี้ยถูกกว่าแบบอื่น, 2. ประกันสะสมทรัพย์ เน้นออมเงินและได้รับเงินคืน ได้แก่ ประกันบำนาญ รับเบี้ยประกันสูง ความคุ้มครองต่ำ การันตีกระแสเงินสด ลดหย่อนภาษีได้ และยูนิตลิงค์ ที่ผสมประกันกับการลงทุน มีความยืดหยุ่นสูง ส่วนประกันเสริม จะใช้เสริมความคุ้มครองตามความจำเป็น อาทิ ค่ารักษาพยาบาล โรคร้ายแรง อุบัติเหตุ หรือการชดเชยรายได้
สำหรับการเลือกซื้อประกันเปรียบเสมือนการสร้างบ้าน ที่ต้องมีประกันหลักเป็นหลังคาก่อนจะเพิ่มประกันเสริม ซึ่งต้องรู้จักตัวเองและวิเคราะห์ความเสี่ยงของตัวเอง โดยพิจารณาปัจจัยหลัก ๆ เช่น พฤติกรรมการใช้ชีวิต อาชีพ ภาระหน้าที่ในครอบครัว ขนาดของผลกระทบ สถานะทางการเงิน และเป้าหมายในชีวิต เป็นต้น สำหรับมนุษย์เงินเดือนที่มีสวัสดิการขององค์กร ควรมีประกันติดตัวที่จ่ายเงินซื้อเอง เพื่อเสริมความคุ้มครองบางส่วนที่ยังขาดหายไป
ดังนั้น ต้องสำรวจว่าประกันสังคมและสวัสดิการขององค์กรมีอะไรบ้าง และขาดส่วนไหน ซึ่งสามารถตรวจสอบได้ผ่านแอปพลิเคชันของบริษัทประกันที่ซื้อ และดูภาพรวมประกันแบบคร่าว ๆ จากแอปฯ OIC ของสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) โดยคนที่มีรายได้น้อย จุดเริ่มต้นที่ดีคือ ประกันตลอดชีพและอาจใส่การรักษาสุขภาพไว้ในเล่มด้วย ส่วนประกันโรคร้ายแรงหรือสุขภาพแนะนำให้ซื้อคู่กับประกันบำนาญ เพื่อจะได้นำกระแสเงินสดที่ได้รับตอนเกษียณมาจ่ายเบี้ยประกันสุขภาพที่แพงขึ้นเรื่อย ๆ ทั้งนี้ ทุกคนควรมีประกันสุขภาพของตัวเอง
“นอกจากนี้ ต้องหมั่นตรวจสอบกรมธรรม์ว่าค่าใช้จ่ายที่คุ้มครองของเราเพียงพอหรือไม่ เพราะสถานการณ์เงินเฟ้อทำให้การแพทย์ รวมถึงค่ารักษาพยาบาล ราคาพุ่งแรงกว่าสินค้าและบริการอื่น ๆ อยู่ที่ 8 - 10% ต่อปี ในขณะที่พฤติกรรมของผู้คนเปลี่ยนไป จากในอดีตที่ไม่ชอบไปโรงพยาบาล แต่ปัจจุบันแม้ว่าไม่ได้ป่วยหนักก็ไปหาหมอเคลมประกัน บวกกับความเสี่ยงที่บริษัทประกันแบกรับมีขนาดใหญ่ขึ้น ทำให้ต้องใช้ระบบ Co-payment คือ การร่วมจ่ายค่ารักษาพยาบาลระหว่างผู้ทำประกันและบริษัทประกัน โดยเริ่มตั้งแต่เดือนมีนาคม 2568 ซึ่งระบบนี้ไม่ได้น่ากลัวอย่างที่คิด มีคนที่เข้าเงื่อนไขไม่ถึง 1% และมีสวิตซ์ปิด-เปิดได้ ไม่ได้ติดตัวตลอดไป” คุณน้ำ-ธนธร กล่าว
ติดตามเคล็ดลับการเงินอื่น ๆ จาก “fintips by ttb” เรื่องเงินที่รู้จริงแบบเพื่อนที่รู้ใจ คลิก
https://www.ttbbank.com/link/fintips-pr
BLA ลุ้นเบี้ยรับรวมปีนี้โต 5% เปิดตัว “ห่วงรัก สุดคุ้ม” ตอบโจทย์สังคมอายุยืน
STARM เร่ง 4 มาตรการ ช่วยลูกค้าฝ่าน้ำท่วม
EKH โบรกฯ อัพเป้า 6.20 บ. - QUICK นลท.จองซื้อ IPO เกลี้ยง
HMPRO โบรกฯ แนะ 'ซื้อ' เป้า 8.00 บ. - SNNP คาดปี 70 ผลงานวิ่งทำ 'นิวไฮ'
BANPU โบรกฯ แนะ "ซื้อ' เป้า 19.00 บ. - MASTEC วางเป้า Backlog 600 ล.
SNNP คุมเหตุไฟไหม้โรงงาน “เบนโตะ” เรียบร้อย! ลุยเคลมประกัน