Phones
หน้าแรก
Stock
เศรษฐกิจมหภาค
แบงก์ - Finance
อสังหาริมทรัพย์ - Marketing
ประกัน - ท่องเที่ยว
Variety
สกู้ป พิเศษ
SET
SCBX ฟอร์มแผ่ว! กำไรงวด 9 เดือนหดตัว 14%
MAI
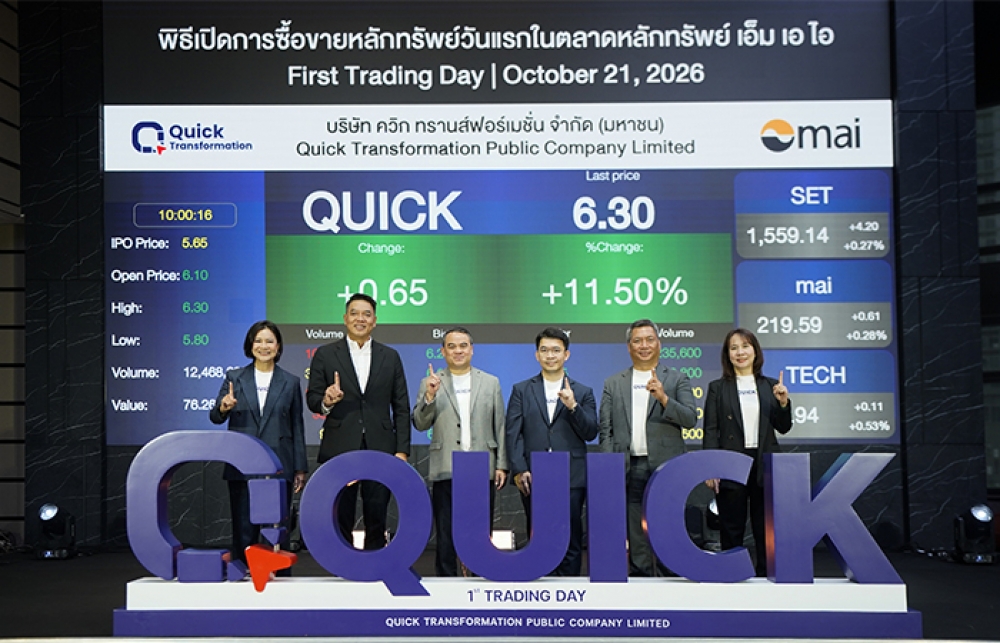
QUICK เทรดวันแรกเหนือจอง 6.10 บ.
IPO
QUICK ลั่นระฆังเทรด 21 ต.ค. หุ้นใหญ่ประกาศ Lock Up
บล./บลจ
GBS แนะเก็บหุ้นอสังหาฯ รับมาตรการสินเชื่อใหม่
เศรษฐกิจ-การเงิน-การคลัง
กรุงศรี ส่องกรอบเงินบาท 33.25-33.65 บ. ชี้ดอลลาร์เข้าโหมดปรับฐาน
การค้า - พาณิชย์
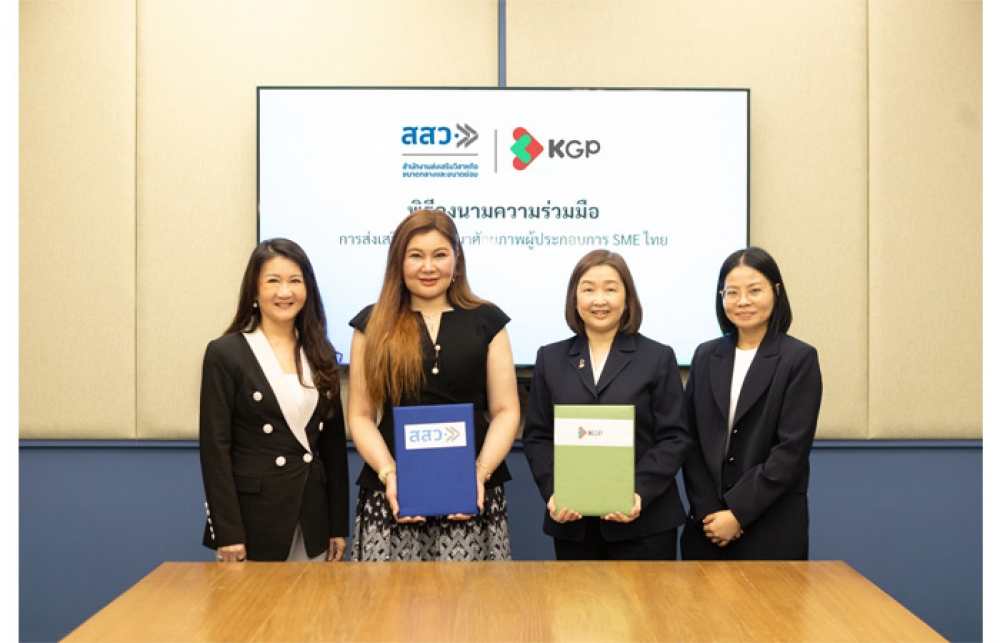
KGP ผนึก สสว. หนุนผู้ประกอบการติดสปีดธุรกิจออนไลน์
พลังงาน - อุตสาหกรรม
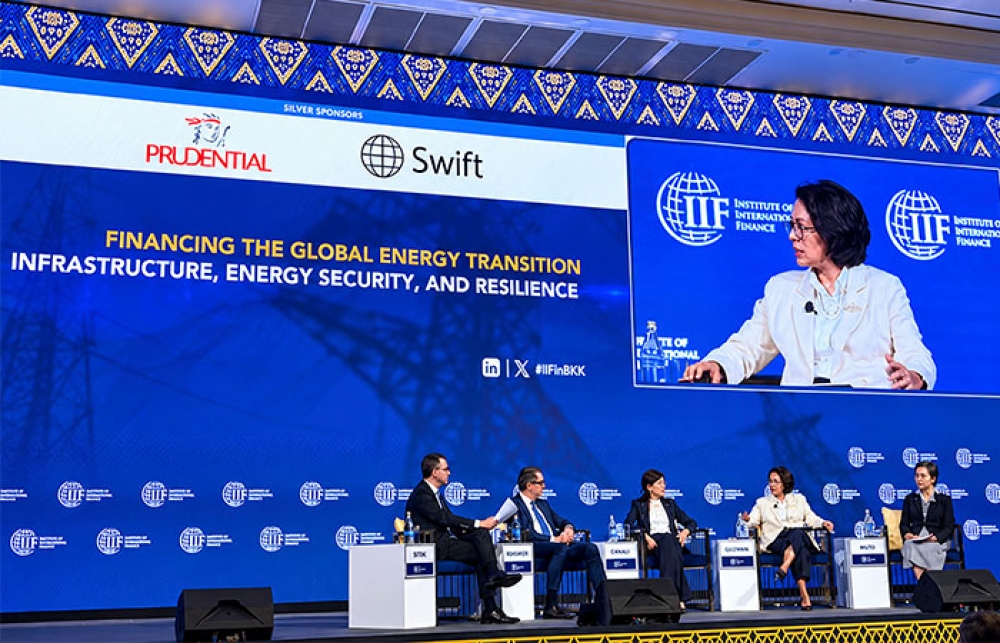
'พรูเด็นเชียล' ชูรัฐ-เอกชนร่วมมือ กุญแจเปลี่ยนผ่านพลังงานเอเชีย
คมนาคม - โลจิสติกส์
KCLIMATE 1.5 จับมือ มิชลิน - ThaiCBN ขับเคลื่อนการขนส่งอย่างยั่งยืน
แบงก์ - นอนแบงก์
ยูโอบี ประเทศไทย ตอกย้ำความเป็นผู้นำด้านการเงินเพื่อความยั่งยืน
ไฟแนนซ์ - ลิสซิ่ง
SAWAD ปันผลระหว่างกาลหุ้น 0.35 บาท จ่าย 21 ต.ค.69
SMEs - Startup
SO จับมือ ส.โปรแกรมเมอร์ไทย ปั้น Digital Talent
ประกันภัย - ประกันชีวิต
ไทยสมุทรฯ ส่ง “โอเชี่ยนไลฟ์ ออมสบาย 10/4” ชิงเค้กท้ายปี
รถยนต์
Continental Tyres ผนึก FIT Auto ขยายตลาดเมืองไทย
ท่องเที่ยว
กรมการท่องเที่ยว เปิดตัว “MuslimGo” ดันไทยสู่จุดหมายท่องเที่ยวมุสลิมระดับโลก
อสังหาริมทรัพย์
BAM ผลักดันนโยบายแก้หนี้ที่เป็นธรรมและยั่งยืน
การตลาด
โก โฮลเซลล์ สานต่อ “GO Food ส่งสุขให้ทุกรอยยิ้ม” ปีที่ 2
CSR
SO จับมือ ส.โปรแกรมเมอร์ไทย ปั้น Digital Talent
Information
BAM รับรางวัลเกียรติยศ “HOWE Smart CEO Award”
Gossip
NCP เปิดศูนย์ Telesales แห่งที่ 5
Entertainment
มูลนิธิกสิกรไทย ผนึกผู้นำระดับโลก ร่วมกำหนดอนาคตการกุศลแห่งเอเชีย
สกุ๊ป พิเศษ
PTG ผ่านความแข็งแกร่ง ชู Non-Oil ธงนำ
KABNK กวาดกำไรงวด 9 เดือนกว่า 4.06 หมื่นล.
2026-10-21 12:18:39
127
sharer
นิวส์ คอนเน็คท์ – KBANK เปิดผลประกอบการ Q3/69 กำไรหดตัว 3.98% จากช่วงเดียวกันของปีก่อน รับแรงกดดันจากการลดลงของรายได้ที่ไม่ใช่ค่าธรรมเนียม ขณะที่งวด 9 เดือนแรกปี 69 มีกำไรสุทธิ 40,635 ล้านบาท เพิ่มขึ้น 3.43% จากช่วงเดียวกันของปีก่อน หวังมาตรการกระตุ้นการบริโภคของภาครัฐช่วยพยุงเศรษฐกิจไตรมาสสุดท้ายของปี
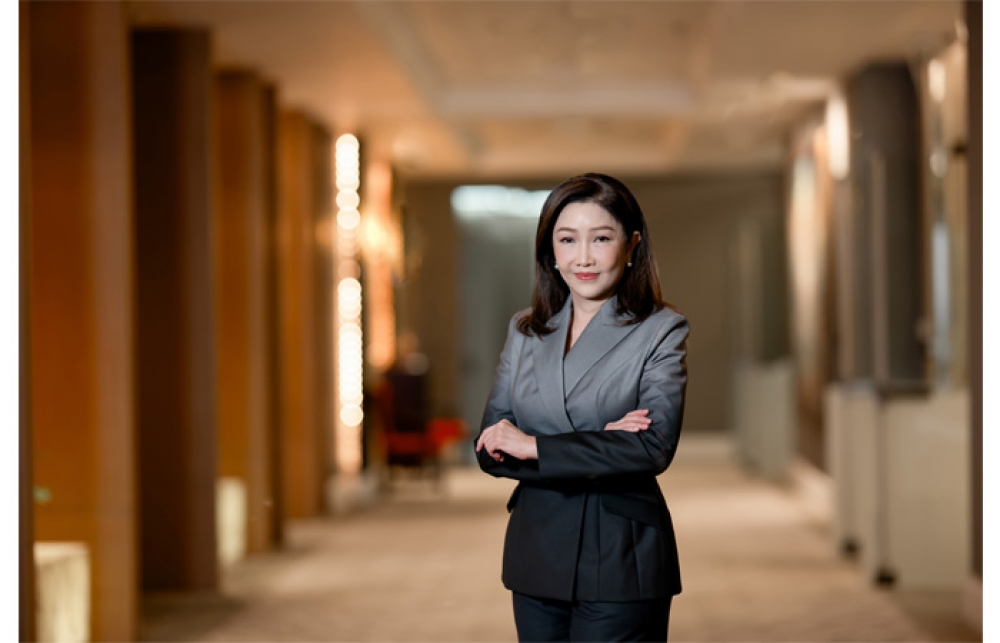
เมื่อวันที่ 21 ตุลาคม 2569 นางสาวขัตติยา อินทรวิชัย ประธานเจ้าหน้าที่บริหาร ธนาคารกสิกรไทย จำกัด (มหาชน) หรือ KBANK เปิดเผยว่า ผลการดำเนินงานไตรมาส 3/2569 ธนาคารมีกำไรสุทธิ 12,720 ล้านบาท ลดลง 3.98% จากช่วงเดียวกันของปีก่อน ส่วนหนึ่งเกิดจากรายได้ที่มิใช่ดอกเบี้ยเกี่ยวกับเครื่องมือทางการเงินที่ลดลงจากภาวะตลาดที่มีความผันผวน และรายได้ค่าธรรมเนียมและบริการสุทธิที่มีจำนวน 9,841 ล้านบาท ลดลงจำนวน 550 ล้านบาท หรือ 5.29% เกิดจากภาวะตลาดในไตรมาสนี้ และการเปลี่ยนแปลงมาตรฐานใหม่ของการเก็บค่าธรรมเนียม ขณะที่รายได้ดอกเบี้ยสุทธิมีจำนวน 31,602 ล้านบาท ใกล้เคียงกับไตรมาสก่อน อย่างไรก็ตาม ค่าใช้จ่ายจากการดำเนินงานอื่น ๆ มีจำนวน 19,892 ล้านบาท ลดลงจำนวน 858 ล้านบาท หรือ 4.14% สะท้อนผลจากการดำเนินการตามกลยุทธ์การบริหารจัดการเพิ่มประสิทธิภาพการดำเนินงาน (Productivity) อย่างต่อเนื่อง โดยอัตราส่วนค่าใช้จ่ายจากการดำเนินงานอื่น ๆ ต่อรายได้จากการดำเนินงานสุทธิ (Cost to Income Ratio) อยู่ที่ 41.75%
นอกจากนี้ ธนาคารและบริษัทย่อยได้พิจารณาตั้งสำรองผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นตามหลักความระมัดระวังที่ปฏิบัติอย่างสม่ำเสมอจำนวน 10,329 ล้านบาท เพิ่มขึ้นจำนวน 310 ล้านบาท หรือ 3.09% จากไตรมาสก่อน ส่งผลให้อัตราส่วนค่าเผื่อผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นต่อเงินให้สินเชื่อด้อยคุณภาพ (Coverage Ratio) อยู่ที่ 177.90% สูงขึ้นจากไตรมาสก่อนที่ 173.90% เพื่อรองรับความไม่แน่นอนของภาวะเศรษฐกิจและสถานการณ์ในอนาคตที่ยังมีความท้าทายจากทั้งในและนอกประเทศที่มีความผันผวนสูง และมีความเสี่ยงที่ยังต้องติดตามอย่างใกล้ชิด
สำหรับผลการดำเนินงานสำหรับงวด 9 เดือน ปี 2569 ธนาคารมีกำไรสุทธิ 40,635 ล้านบาท เพิ่มขึ้นจำนวน 1,348 ล้านบาท หรือ 3.43% จากช่วงเดียวกันของปีก่อน รายได้ดอกเบี้ยสุทธิมีจำนวน 94,992 ล้านบาท ลดลงจำนวน 9,247 ล้านบาท หรือ 8.87% จากทิศทางอัตราดอกเบี้ยที่ปรับลดลง รวมทั้งธนาคารมีการปรับลดอัตราดอกเบี้ยเพื่อช่วยเสริมสภาพคล่อง และลดภาระค่าใช้จ่ายทางการเงินให้ลูกค้า ส่งผลให้อัตราส่วนผลตอบแทนสินทรัพย์ที่ก่อให้เกิดรายได้สุทธิ (NIM) อยู่ที่ 2.89% แต่ธนาคารสามารถชดเชยได้จากการเติบโตของรายได้ที่มิใช่ดอกเบี้ยที่มีจำนวน 51,894 ล้านบาท เพิ่มขึ้นจำนวน 9,185 ล้านบาท หรือ 21.51% จากการให้บริการบริหารความมั่งคั่งให้ลูกค้า การจัดการกองทุน การลงทุน และการบริการประกันภัยที่ตอบโจทย์ความต้องการของลูกค้ามากขึ้น
ค่าใช้จ่ายจากการดำเนินงานอื่น ๆ มีจำนวน 59,922 ล้านบาท ลดลงจำนวน 1,899 ล้านบาท หรือ 3.07% และอัตราส่วนค่าใช้จ่ายจากการดำเนินงานอื่น ๆ ต่อรายได้จากการดำเนินงานสุทธิ (Cost to Income Ratio) อยู่ที่ 40.79% โดยธนาคารบริหารจัดการเพิ่มประสิทธิภาพการดำเนินงาน (Productivity) อย่างต่อเนื่องในหลายมิติ อาทิ การบริหารจัดการทรัพยากรบุคคล การปรับปรุงกระบวนการทำงาน ตลอดจนการประยุกต์ใช้เทคโนโลยี รวมถึง AI (Artificial Intelligence) เพื่อสนับสนุนการปฏิบัติงานและเสริมสร้างขีดความสามารถของธนาคารในระยะยาว อย่างไรก็ตาม ค่าใช้จ่ายจากการดำเนินงานอื่น ๆ มีแนวโน้มปรับตัวเพิ่มขึ้นในไตรมาสสุดท้ายตามปัจจัยฤดูกาลของการดำเนินธุรกิจ
นอกจากนี้ ธนาคารและบริษัทย่อยตั้งสำรองฯ จำนวน 30,171 ล้านบาท ตามหลักความระมัดระวัง เพื่อให้สำรองฯ อยู่ในระดับที่เหมาะสม และสามารถรองรับความไม่แน่นอนของปัจจัยต่าง ๆ โดยมีอัตราส่วนผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นต่อเงินให้สินเชื่อเฉลี่ยอยู่ที่ 1.60% สอดคล้องกับเป้าหมายทางการเงินเรื่องอัตราส่วนผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นต่อเงินให้สินเชื่อเฉลี่ยปี 2569 ที่ 1.40% - 1.60% ตามที่ธนาคารได้แจ้งตลาดหลักทรัพย์แห่งประเทศไทย
อัตราส่วนเงินให้สินเชื่อด้อยคุณภาพต่อเงินให้สินเชื่อ (%NPL gross) อยู่ที่ 3.18% ซึ่งยังคงต้องติดตามคุณภาพสินทรัพย์อย่างระมัดระวังใกล้ชิดในภาวะเศรษฐกิจที่ยังมีความไม่แน่นอน และมีแนวโน้มที่ความเสี่ยงจะเพิ่มขึ้น โดยอัตราส่วนค่าเผื่อผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นต่อเงินให้สินเชื่อด้อยคุณภาพ (Coverage Ratio) เพิ่มขึ้นอยู่ที่ 177.90% สำหรับอัตราส่วนเงินกองทุนทั้งสิ้นต่อสินทรัพย์เสี่ยงของกลุ่มธุรกิจทางการเงินธนาคารกสิกรไทยตามหลักเกณฑ์ Basel III ณ วันที่ 30 ก.ย. 2569 ยังคงมีความแข็งแกร่งอยู่ที่ 19.77%
สำหรับแนวโน้มเศรษฐกิจไทยในไตรมาสสุดท้ายของปี 2569 คาดว่ามาตรการกระตุ้นการบริโภคต่อเนื่องของภาครัฐอาจช่วยพยุงกิจกรรมทางเศรษฐกิจได้บางส่วน อย่างไรก็ดี ผลบวกต่อภาพรวมเศรษฐกิจไทยทั้งปี 2569 ยังมีจำกัด เนื่องจากภาครัฐมีข้อจำกัดด้านงบประมาณมากขึ้น ส่งผลให้การดำเนินมาตรการกระตุ้นเศรษฐกิจเพิ่มเติมทำได้จำกัดกว่าช่วงที่ผ่านมา ขณะที่กำลังซื้อของภาคครัวเรือนยังมีความเปราะบางและเผชิญแรงกดดันเพิ่มเติมจากผลกระทบจากน้ำท่วม ประกอบกับความไม่แน่นอนจากสถานการณ์ในตะวันออกกลาง ยังส่งผลกระทบให้ราคาพลังงานในตลาดโลกและต้นทุนการผลิตในส่วนอื่นทรงตัวอยู่ในระดับสูงต่อเนื่อง
ทั้งนี้ ธนาคารยังคงมุ่งเน้นขับเคลื่อนยุทธศาสตร์ 3+1 และ Productivity ควบคู่กับกลยุทธ์ “ลูกค้าเป็นศูนย์กลาง” ด้วยการให้ความสำคัญกับการเป็นธนาคารที่ให้ความเชื่อมั่นและความไว้วางใจต่อลูกค้า และพร้อมเคียงข้างเพื่อก้าวผ่านความท้าทายภายใต้บริบททางเศรษฐกิจที่มีความไม่แน่นอนสูง โดยธนาคารยังคงติดตามและประเมินสถานการณ์อย่างใกล้ชิด ตลอดจนสนับสนุนนโยบายภาครัฐอย่างเต็มที่ เพื่อสร้างการเติบโตอย่างสมดุล ด้วยความมุ่งมั่นในการส่งมอบคุณค่าที่ยั่งยืนแก่ผู้มีส่วนได้เสียทุกฝ่าย และสร้างผลตอบแทนที่มั่นคงแก่ผู้ถือหุ้นในระยะยาว
SCBX ฟอร์มแผ่ว! กำไรงวด 9 เดือนหดตัว 14%
KABNK กวาดกำไรงวด 9 เดือนกว่า 4.06 หมื่นล.
QUICK '5 หุ้นใหญ่' ลั่น Lock Up 100% - UNIX อัพกำลังผลิต 3,000 ตัน
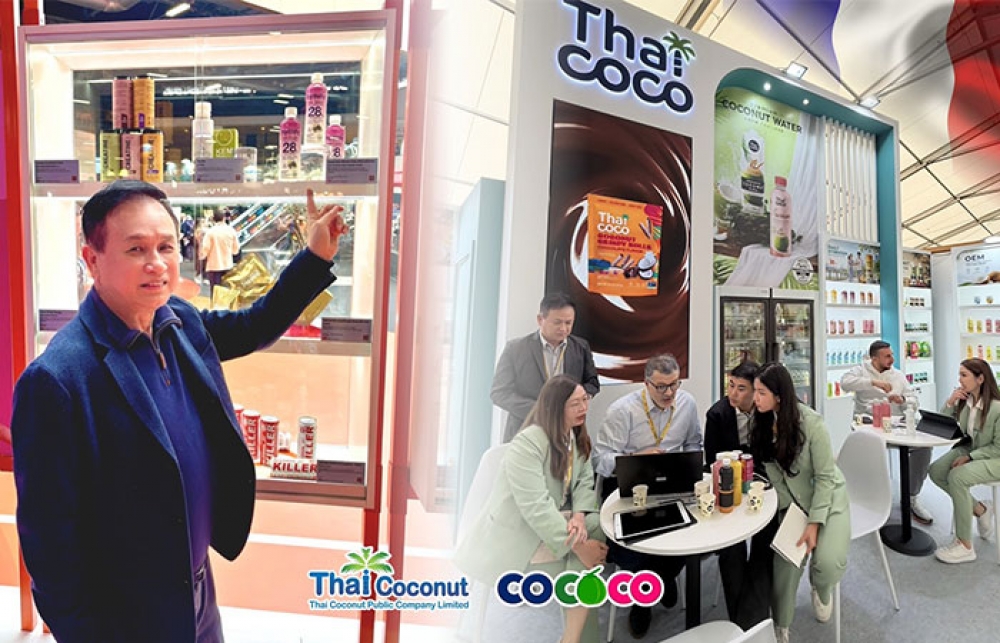
COCOCO รุกตลาด ตปท. ร่วมงาน SIAL Paris 2026 ขยายฐานลูกค้า
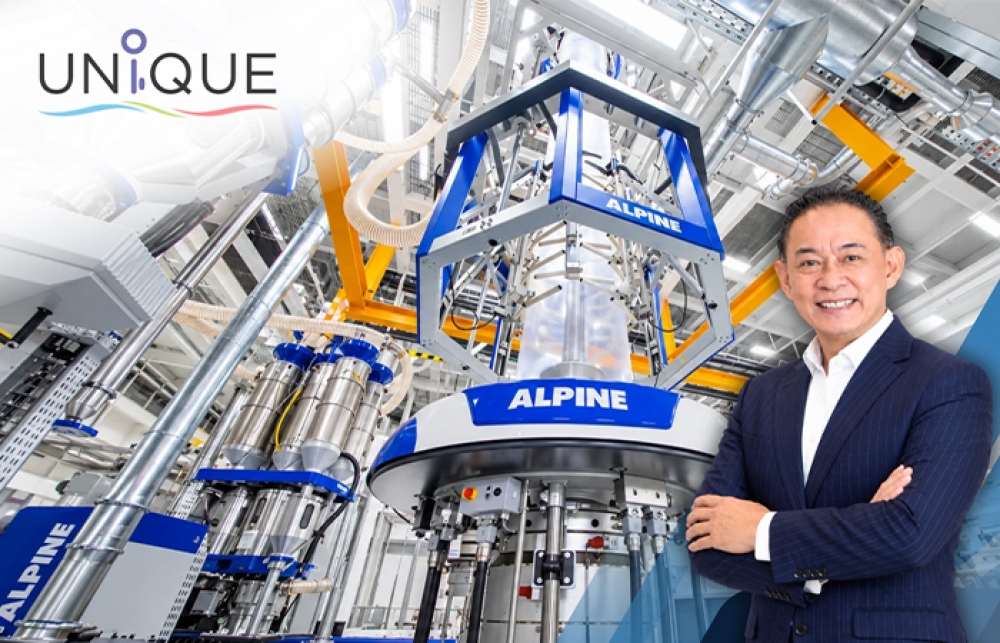
UNIX ลุยอัพกำลังผลิต เริ่มบุ๊กรายได้ Q4/69
NER โบรกฯ อัพเป้า 7.20 บ. แนะ 'ซื้อ' - ศุภาลัย รุก Sports Marketing