Phones
หน้าแรก
Stock
เศรษฐกิจมหภาค
แบงก์ - Finance
อสังหาริมทรัพย์ - Marketing
ประกัน - ท่องเที่ยว
Variety
สกู้ป พิเศษ
SET
TTB ประกาศซื้อหุ้นคืนครั้งที่ 5 วงเงิน 14,000 ล้านบาท
MAI
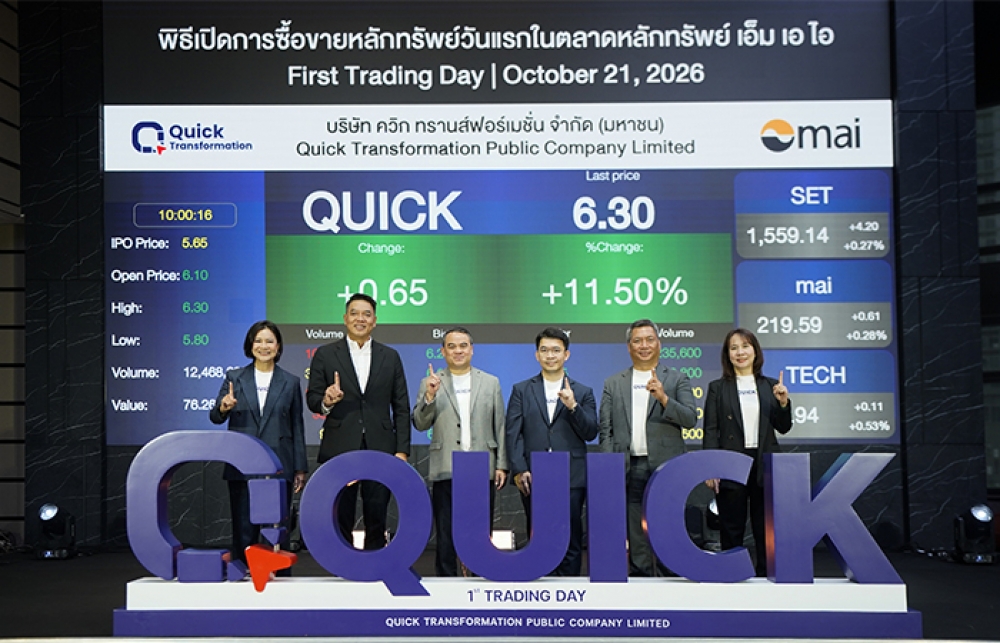
QUICK เทรดวันแรก เปิดซื้อขาย 6.10 บ. เหนือจอง 8%
IPO
QUICK ลั่นระฆังเทรด 21 ต.ค. หุ้นใหญ่ประกาศ Lock Up
บล./บลจ
GBS แนะเก็บหุ้นอสังหาฯ รับมาตรการสินเชื่อใหม่
เศรษฐกิจ-การเงิน-การคลัง
กรุงศรี ส่องกรอบเงินบาท 33.25-33.65 บ. ชี้ดอลลาร์เข้าโหมดปรับฐาน
การค้า - พาณิชย์
KGP ผนึก สสว. หนุนผู้ประกอบการติดสปีดธุรกิจออนไลน์
พลังงาน - อุตสาหกรรม
ATLAS ผนึก PTG – พันธมิตร ลุยขยาย Touchpoint ทั่วไทย
คมนาคม - โลจิสติกส์
KCLIMATE 1.5 จับมือ มิชลิน - ThaiCBN ขับเคลื่อนการขนส่งอย่างยั่งยืน
แบงก์ - นอนแบงก์
ออมสิน พร้อมโอนเงินเยียวยาผู้ประสบภัยน้ำท่วม
ไฟแนนซ์ - ลิสซิ่ง
SAWAD ปันผลระหว่างกาลหุ้น 0.35 บาท จ่าย 21 ต.ค.69
SMEs - Startup
SO จับมือ ส.โปรแกรมเมอร์ไทย ปั้น Digital Talent
ประกันภัย - ประกันชีวิต
ไทยสมุทรฯ ส่ง “โอเชี่ยนไลฟ์ ออมสบาย 10/4” ชิงเค้กท้ายปี
รถยนต์
Continental Tyres ผนึก FIT Auto ขยายตลาดเมืองไทย
ท่องเที่ยว
กรมการท่องเที่ยว เปิดตัว “MuslimGo” ดันไทยสู่จุดหมายท่องเที่ยวมุสลิมระดับโลก
อสังหาริมทรัพย์
BAM ผลักดันนโยบายแก้หนี้ที่เป็นธรรมและยั่งยืน
การตลาด
ออมสิน เผยโฉม 10 แฟรนไชส์คุณภาพ
CSR
SO จับมือ ส.โปรแกรมเมอร์ไทย ปั้น Digital Talent
Information
EXIM BANK ผนึกพันธมิตรประกาศความสำเร็จหลักสูตร EXIM 2X
Gossip
NCP เปิดศูนย์ Telesales แห่งที่ 5
Entertainment
AI จะเข้ามาแทนที่งานของเราหรือไม่?
สกุ๊ป พิเศษ
‘Frontier Tech’ สยายปีกสู่ธุรกิจจริง
BAY ปรับลดจีดีพีไทยปี 67 เหลือโต 2.4% ลงทุนรัฐ-เอกชนหดตัว
2024-06-04 17:59:41
410
sharer
นิวส์ คอนเน็คท์ - BAY ปรับลดคาดการณ์ตัวเลขจีดีพีของไทยในปี 67 เหลือเติบโต 2.4% จากเดิมที่คาดว่าจะขยายตัว 2.7% รับผลกระทบจากภาคการส่งออกที่อ่อนแอและมีแนวโน้มเติบโตต่ำเพียง 1.8% การอนุมัติ พ.ร.บ. งบประมาณรายจ่ายประจำปี 67 ที่ล่าช้ากว่าคาด ฉุดการลงทุนภาครัฐในปีนี้หดตัว 1.1% และการชะลอตัวของการลงทุนภาคเอกชน
เมื่อวันที่ 4 มิถุนายน 2567 ศูนย์วิจัย ธนาคารกรุงศรีอยุธยา จำกัด (มหาชน) หรือ BAY ระบุว่า ไตรมาส 1/2567 เศรษฐกิจไทยรอดพ้นภาวะถดถอยทางเทคนิค โดยจีดีพีไตรมาสแรกของปีขยายตัวดีกว่าคาดที่ 1.1% เมื่อเทียบกับไตรมาสก่อนและ 1.5% เมื่อเทียบกับช่วงเดียวกันของปีก่อน แรงหนุนจากการบริโภคภาคเอกชนและรายได้จากการท่องเที่ยว แต่การเติบโตทางเศรษฐกิจโดยรวมยังคงอ่อนแอและไม่กระจายตัวในวงกว้าง สะท้อนจากการหดตัวในองค์ประกอบหลัก เช่น การส่งออกสินค้า การบริโภคสินค้าคงทน การลงทุนภาครัฐ และการบริโภคของภาครัฐ
ทั้งนี้ วิจัยกรุงศรีจึงได้ปรับลดประมาณการการเติบโตของจีดีพีในปี 2567 จาก 2.7% เหลือ 2.4% สาเหตุสำคัญจาก 1.การส่งออกที่อ่อนแอและมีแนวโน้มเติบต่ำเพียง 1.8% จากเดิมคาดโต 2.5% ผลจากปัญหาเชิงโครงสร้างในภาคการผลิตซึ่งทำให้การส่งออกกระจุกตัวในสินค้าประเภทที่มีมูลค่าเพิ่มต่ำ (Low value-added) ส่วนหนึ่งเป็นผลจากความสามารถในการแข่งขันที่ลดลง โดยจากการศึกษาของวิจัยกรุงศรีพบว่า ประสิทธิภาพของแรงงาน (Labor productivity) หลังจากเกิดโรคโควิด-19 ลดลงถึง 1.6% ต่อปี (CAGR) และลดลงชัดเจนในหลายภาคอุตสาหกรรม แตกต่างจากช่วงก่อนเกิดโรคโควิด-19 ที่เพิ่มขึ้นราว 4.2% ต่อปี นอกจากนี้ ภาคส่งออกยังเผชิญความเสี่ยงจากสงครามการค้าและความขัดแย้งทางภูมิรัฐศาสตร์ที่อาจทวีความรุนแรงในอนาคต
2.การอนุมัติ พ.ร.บ. งบประมาณรายจ่ายประจำปี 2567 ที่ล่าช้ากว่าคาด ส่งผลให้การลงทุนภาครัฐในปีนี้มีแนวโน้มหดตัว -1.1% จากเดิมคาดเติบโต 2.4% และ 3.การลงทุนภาคเอกชนที่ได้รับผลกระทบจากความอ่อนแอของภาคส่งออกและและความล่าช้าของการลงทุนภาครัฐ แต่เศรษฐกิจไทยยังได้รับแรงหนุนบ้างจากภาคบริการที่เติบโตดีหนุนให้การลงทุนภาคเอกชนในปีนี้เติบโตที่ 3.0% จากเดิมคาดเติบโต 3.3% อย่างไรก็ตาม ในช่วงที่เหลือของปีนี้ เศรษฐกิจไทยมีแนวโน้มที่จะฟื้นตัวได้ตามปัจจัยเชิงวัฏจักร (Cyclical factors) โดยการใช้จ่ายภาครัฐจะมีบทบาทมากขึ้นในการกระตุ้นเศรษฐกิจตั้งแต่กลางไตรมาส 2 ของปี ประกอบกับภาคท่องเที่ยวจะยังเป็นเครื่องยนต์หลักขับเคลื่อนเศรษฐกิจ ซึ่งได้แรงหนุนจากมาตรการวีซ่าฟรีที่ขยายเพิ่มเป็น 93 ประเทศ โดยคาดว่าจำนวนนักท่องเที่ยวต่างชาติในปี 2567 จะอยู่ที่ 35.6 ล้านคน หรือคิดเป็น 89% ของช่วงเกิดโควิด-19
สำหรับการบริโภคภาคเอกชน แม้ปรับเพิ่มคาดการณ์เป็นขยายตัวที่ 3.4% จากเดิมคาดขยายตัว 3.1% โดยเป็นผลจากการเติบโตในช่วงไตรมาสแรกที่แข็งแกร่งถึง 6.9% จากมาตรการกระตุ้นการใช้จ่ายต่างๆ อาทิ โครงการ Easy E-Receipt อย่างไรก็ตาม การบริโภคมีแนวโน้มที่จะชะลอตัวหลังสิ้นสุดมาตรการกระตุ้นในช่วงที่เหลือของปี อีกทั้งยังมีแรงกดดันจากภาระหนี้ครัวเรือนที่อยู่ในระดับสูงและปัญหาภัยแล้งที่กระทบต่อรายได้ภาคเกษตร
ขณะที่มุมมองด้านดอกเบี้ยนโยบายของไทย หลายปัจจัยบ่งชี้ว่าโอกาสปรับลดดอกเบี้ยมีน้อยลงอย่างชัดเจน เนื่องจากตัวเลขจีดีพีไตรมาส 1/2567 ใกล้เคียงกับที่ ธปท. ได้ประมาณการไว้ และการเติบโตทางเศรษฐกิจในระยะต่อไปน่าจะทยอยปรับดีขึ้นสอดคล้องกับการประเมินของ ธปท. และหลักการดำเนินนโยบายการเงินที่อาศัยการคาดการณ์เศรษฐกิจเป็นเครื่องชี้นำ (Outlook-dependent) นอกจากนี้ อัตราเงินเฟ้อมีแนวโน้มทยอยปรับเพิ่มขึ้นสู่กรอบเป้าหมายที่ 1-3% ได้ตั้งแต่ในช่วงกลางปี 2567 และที่สำคัญ ในช่วงที่ผ่านมาธนาคารพาณิชย์ตลอดจนสถาบันการเงินเฉพาะกิจ (SFIs) ของรัฐหลายแห่งได้ปรับลดอัตราดอกเบี้ยเงินกู้เพื่อช่วยเหลือกลุ่มเปราะบาง ซึ่งช่วยลดความจำเป็นสำหรับการปรับลดอัตราดอกเบี้ยในวงกว้าง ดังนั้น วิจัยกรุงศรีจึงคาดว่า กนง.จะคงอัตราดอกเบี้ยนโยบายไว้ที่ 2.50% ในช่วงที่เหลือของปีนี้
TTB ประกาศซื้อหุ้นคืนครั้งที่ 5 วงเงิน 14,000 ล้านบาท
GUNKUL เตรียมเสนอขายหุ้นกู้ชุดใหม่ ดอกเบี้ย 3.15–3.40% ต่อปี
KABNK 9 เดือนอวดกำไรกว่า 4 หมื่นล. - 88TH รุกขยาย New S-Curve
SCBX ฟอร์มแผ่ว! กำไรงวด 9 เดือนหดตัว 14%
KABNK กวาดกำไรงวด 9 เดือนกว่า 4.06 หมื่นล.
QUICK '5 หุ้นใหญ่' ลั่น Lock Up 100% - UNIX อัพกำลังผลิต 3,000 ตัน