Phones
หน้าแรก
Stock
เศรษฐกิจมหภาค
แบงก์ - Finance
อสังหาริมทรัพย์ - Marketing
ประกัน - ท่องเที่ยว
Variety
สกู้ป พิเศษ
SET
BLA ลุ้นเบี้ยรับรวมปีนี้โต 5% เปิดตัว “ห่วงรัก สุดคุ้ม” ตอบโจทย์สังคมอายุยืน
MAI
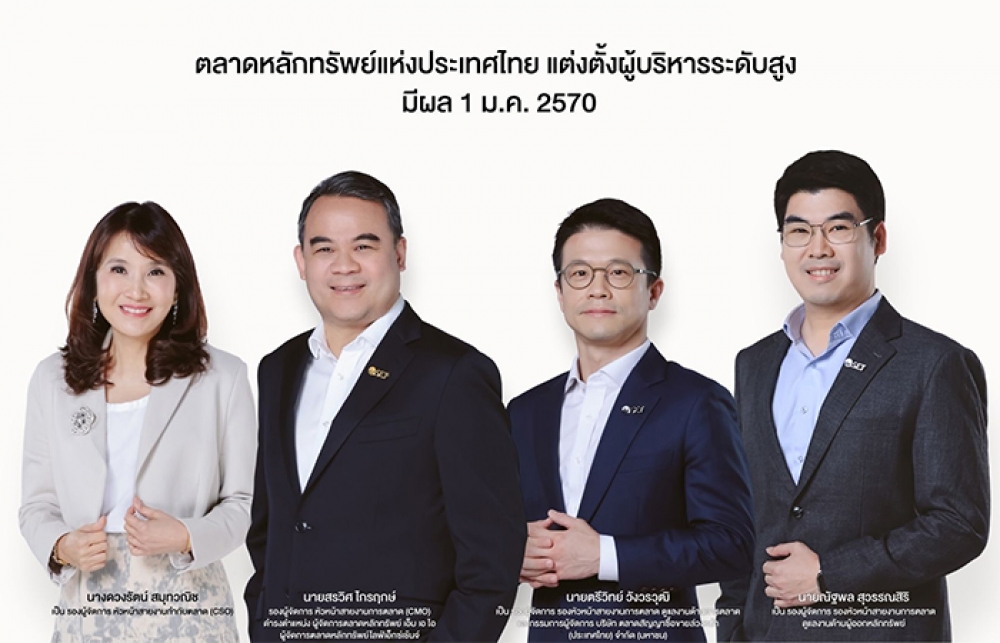
ตลท. ตั้ง "สรวิศ ไกรฤกษ์" นั่งผู้จัดการ mai และ LiVEx
IPO
QUICK ปิดจองซื้อ IPO เกลี้ยง 32 ล้านหุ้น หอบเงินเสริมแกร่งธุรกิจ
บล./บลจ
กบข. ชูความเชื่อมั่น ช่วยขับเคลื่อนเงินลงทุนสู่ศก.ยั่งยืน
เศรษฐกิจ-การเงิน-การคลัง
กบข. ชี้สังคมอายุยืนโจทย์ใหญ่ หนุนออมเร็ว-ลงทุนเหมาะสม
การค้า - พาณิชย์
KGP ผนึก สสว. หนุนผู้ประกอบการติดสปีดธุรกิจออนไลน์
พลังงาน - อุตสาหกรรม
BANPU พัฒนา AI ยกระดับการซื้อขายพลังงานในญี่ปุ่น
คมนาคม - โลจิสติกส์
KCLIMATE 1.5 จับมือ มิชลิน - ThaiCBN ขับเคลื่อนการขนส่งอย่างยั่งยืน
แบงก์ - นอนแบงก์
BAY คว้ารางวัล Marketing & Brand Initiative of the Year – Thailand
ไฟแนนซ์ - ลิสซิ่ง
SAWAD ปันผลระหว่างกาลหุ้น 0.35 บาท จ่าย 21 ต.ค.69
SMEs - Startup
SO จับมือ ส.โปรแกรมเมอร์ไทย ปั้น Digital Talent
ประกันภัย - ประกันชีวิต
เมืองไทยประกันชีวิต เปิดแคมเปญ “MTL x THE POWER ศึกทรงพลัง”
รถยนต์
Continental Tyres ผนึก FIT Auto ขยายตลาดเมืองไทย
ท่องเที่ยว
กรมการท่องเที่ยว เปิดตัว “MuslimGo” ดันไทยสู่จุดหมายท่องเที่ยวมุสลิมระดับโลก
อสังหาริมทรัพย์
BAM ร่วมเวทีผู้นำระดับโลก FUTURE-READY ECONOMY 2026
การตลาด
โก โฮลเซลล์ สานต่อ “GO Food ส่งสุขให้ทุกรอยยิ้ม” ปีที่ 2
CSR
SO จับมือ ส.โปรแกรมเมอร์ไทย ปั้น Digital Talent
Information
EXIM BANK หารือ BDB เสริมสร้างความร่วมมือด้านการเงิน – ลงทุน
Gossip
SA เปิดตัว “39 SOCIAL by TRIBE”
Entertainment
พรีเมียร์ลีกปลุกแฟนบอลร่วมต้านสตรีมเถื่อน ผ่านแคมเปญ “Boot Out Piracy”
สกุ๊ป พิเศษ
PTG ผ่านความแข็งแกร่ง ชู Non-Oil ธงนำ
KBANK ผลงานแกร่ง อวดกำไร 9 เดือนพุ่ง 15%
2024-10-21 22:47:13
1177
sharer
นิวส์ คอนเน็คท์ – KBANK ประกาศงบการเงินไตรมาส 3/67 มีกำไรสุทธิ 11,965 ล้านบาท เพิ่มขึ้น 6% จากช่วงเดียวกันกับปีก่อน ขณะที่กำไรงวด 9 เดือนปี 67 อยู่ที่ 38,104 ล้านบาท เพิ่มขึ้น 15.41% จากช่วงเดียวกันของปีก่อน รับแรงหนุนจาการเติบโตของรายได้ดอกเบี้ย และรายได้ค่าธรรมเนียม
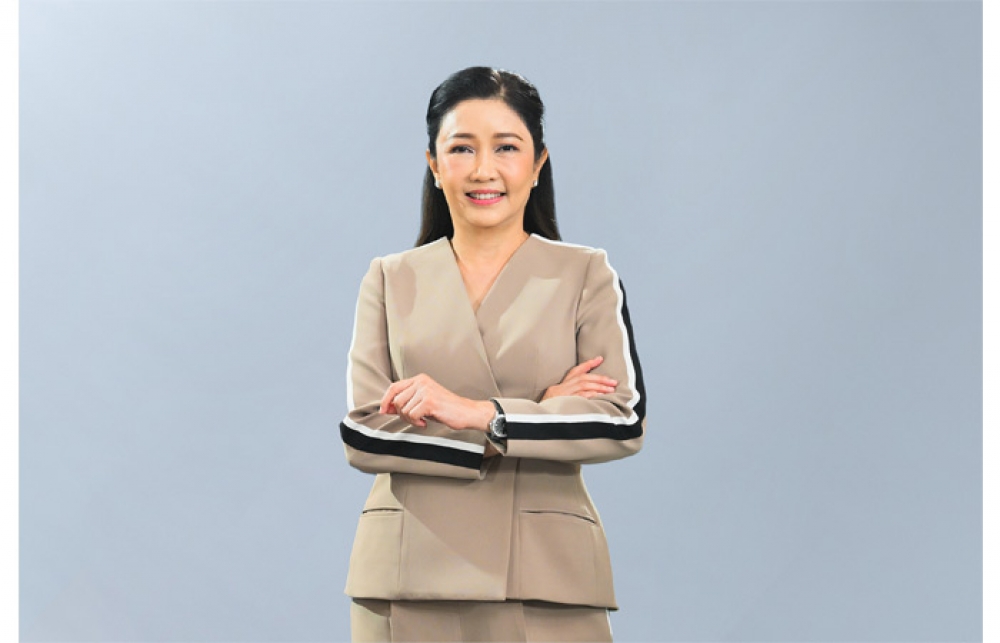
เมื่อวันที่ 21 ตุลาคม 2567 นางสาวขัตติยา อินทรวิชัย ประธานเจ้าหน้าที่บริหาร ธนาคารกสิกรไทย จำกัด (มหาชน) หรือ KBANK เปิดเผยว่า ผลประกอบการของธนาคารในงวดไตรมาส 3/2567 มีกำไรสุทธิ 11,965 ล้านบาท เพิ่มขึ้น 6% จากช่วงเดียวกันกับปีก่อนที่มีกำไรสุทธิ 11,282 ล้านบาท แต่ลดลง 5.43% เมื่อเทียบกับไตรมาสก่อนที่มีกำไรสุทธิ 12,653 ล้านบาท ซึ่งหลักๆเกิดจากการลดลงของรายได้ที่มิใช่ดอกเบี้ย โดยส่วนใหญ่มาจากธุรกิจประกัน
อย่างไรก็ตาม รายได้ค่าธรรมเนียมและบริการสุทธิเพิ่มขึ้น โดยส่วนหนึ่งมาจากค่าธรรมเนียมรับของบริการการค้าระหว่างประเทศ และค่านายหน้าจากการซื้อขายหลักทรัพย์ ประกอบกับรายได้ดอกเบี้ยสุทธิลดลงเล็กน้อยเมื่อเทียบกับไตรมาสก่อน จากสภาพเศรษฐกิจโดยรวมที่ยังคงฟื้นตัวอย่างไม่ทั่วถึง และธนาคารมีการยกระดับกระบวนการเพิ่มประสิทธิภาพการปล่อยสินเชื่อใหม่อย่างมีคุณภาพ โดยอัตราผลตอบแทนสินทรัพย์ที่ก่อให้เกิดรายได้สุทธิ (NIM) อยู่ที่ 3.61% ลดลงเมื่อเทียบกับไตรมาสก่อน เป็นผลจากสินทรัพย์ที่ก่อให้เกิดรายได้สุทธิที่เพิ่มจากการทำธุรกรรมที่เกี่ยวข้องกับการบริหารจัดการกองทุนแห่งหนึ่งซึ่งส่งผลต่อธนาคารเพียงในระยะสั้น ซึ่งหากไม่รวมรายการดังกล่าว NIM จะอยู่ในระดับใกล้เคียงกับไตรมาสก่อน
ทั้งนี้ ค่าใช้จ่ายจากการดำเนินงานอื่น ๆ มีจำนวน 21,501 ล้านบาท ลดลงเล็กน้อยจากไตรมาสก่อนจากการที่ธนาคารยังคงบริหารจัดการค่าใช้จ่าย และการเพิ่มประสิทธิภาพการดำเนินงานอย่างต่อเนื่อง โดยในส่วนของการตั้งสำรองผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น (Expected credit loss : ECL) มีจำนวน 11,652 ล้านบาท อยู่ในระดับใกล้เคียงกับไตรมาสก่อน ซึ่งเป็นไปตามหลักความระมัดระวังอย่างต่อเนื่อง เพื่อให้สำรองฯ อยู่ในระดับที่เหมาะสม สะท้อนสถานการณ์ปัจจุบัน และรองรับความไม่แน่นอนของปัจจัยต่าง ๆ รวมถึงความผันผวนของเศรษฐกิจโลกที่อาจส่งผลต่อภาวะเศรษฐกิจ
ขณะที่ผลประกอบการงวด 9 เดือน ปี 2567 ธนาคารและบริษัทย่อยมีกำไรจากการดำเนินงานก่อนหักผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นและภาษีเงินได้จำนวน 85,159 ล้านบาท เพิ่มขึ้น 4.75% เป็นผลจากรายได้จากการดำเนินงานสุทธิเติบโต 5.29% สูงกว่าค่าใช้จ่ายจากการดำเนินงานอื่น ๆ ซึ่งเพิ่มขึ้น 6.02% ตามการขยายตัวของปริมาณธุรกิจ แม้ว่าการตั้งสำรองผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น (ECL) จะลดลงเมื่อเทียบกับงวดเดียวกันของปีก่อน แต่ธนาคารยังคงตั้งสำรองฯ ตามหลักความระมัดระวังอย่างต่อเนื่อง รองรับความไม่แน่นอนของปัจจัยต่าง ๆ ที่อาจส่งผลต่อภาวะเศรษฐกิจ จึงได้ตั้งสำรองฯในไตรมาส 3/2567 จำนวน 11,652 ล้านบาท ใกล้เคียงกับไตรมาสก่อน ส่งผลให้กำไรสุทธิมีจำนวน 38,104 ล้านบาท เพิ่มขึ้น 15.41% จากช่วงเดียวกันของปีก่อน
ในส่วนของรายได้จากการดำเนินงานสุทธิมีจำนวน 149,260 ล้านบาท เพิ่มขึ้น 5.29% โดยมีรายการหลักจากรายได้ดอกเบี้ยสุทธิที่มีจำนวน 113,031 ล้านบาท เพิ่มขึ้น 3.14% ตามภาวะตลาด โดยในช่วงที่ผ่านมาธนาคารได้ออกมาตรการต่าง ๆ รวมทั้งการปรับลดอัตราดอกเบี้ยเงินให้สินเชื่อเพื่อให้ความช่วยเหลือแก่ลูกค้ากลุ่มเปราะบาง และลูกค้าที่ได้รับผลกระทบจากน้ำท่วมในหลายพื้นที่เพื่อบรรเทาความเดือดร้อนให้ลูกค้าสามารถฟื้นตัวได้ดีขึ้นอย่างรวดเร็ว ขณะที่ NIM อยู่ที่ 3.66% รายได้ค่าธรรมเนียมและบริการสุทธิมีจำนวน 24,809 ล้านบาท เพิ่มขึ้น 4.98% เติบโตหลัก ๆ จากค่าธรรมเนียมรับจากการบริหารความมั่งคั่งผ่านการนำเสนอผลิตภัณฑ์ทางการเงินที่ครอบคลุมทั้งของธนาคารและบริษัทย่อย รวมทั้งพันธมิตร และค่าธรรมเนียมรับจากการให้บริการด้านเครดิต
นอกจากนี้ มีการเพิ่มขึ้นของกำไรจากเครื่องมือทางการเงินที่วัดมูลค่าด้วยมูลค่ายุติธรรมผ่านกำไรหรือขาดทุน และรายได้จากการลงทุน รวมทั้งรายได้จากการปริวรรตเงินตราต่างประเทศเพิ่มขึ้นสอดคล้องกับการฟื้นตัวของการท่องเที่ยว ทำให้รายได้ที่มิใช่ดอกเบี้ยมีจำนวน 36,229 ล้านบาท เติบโต 12.64% ในขณะที่ค่าใช้จ่ายจากการดำเนินงานอื่น ๆ มีจำนวน 64,101 ล้านบาท เพิ่มขึ้น 6.02% จากค่าใช้จ่ายเกี่ยวกับพนักงาน ค่าใช้จ่ายด้านเทคโนโลยีเพื่อสนับสนุนการขยายช่องทางการให้บริการลูกค้า และค่าใช้จ่ายทางการตลาดที่สอดคล้องกับรายได้ที่เพิ่มตามการขยายตัวของปริมาณธุรกิจ โดยธนาคารและบริษัทย่อยยังคงมุ่งเน้นการบริหารจัดการค่าใช้จ่ายให้เกิดความคุ้มค่า และเพิ่มประสิทธิภาพในการดำเนินงานอย่างต่อเนื่อง ส่งผลให้อัตราส่วนค่าใช้จ่ายจากการดำเนินงานอื่น ๆ ต่อรายได้จากการดำเนินงานสุทธิ (Cost to income ratio) อยู่ที่ระดับ 42.95% ใกล้เคียงกับงวดเดียวกันของปีก่อน
โดย ณ วันที่ 30 ก.ย. 2567 ธนาคารและบริษัทย่อยมีสินทรัพย์รวมจำนวน 4,367,025 ล้านบาท เพิ่มขึ้นจากสิ้นปี 2566 จำนวน 83,469 ล้านบาท หรือ 1.95% หลัก ๆ จากรายการระหว่างธนาคารและตลาดเงินด้านสินทรัพย์มีจำนวน 663,457 ล้านบาท เพิ่มขึ้นจำนวน 94,449 ล้านบาท หรือ 16.60% จากการบริหารสภาพคล่องของธนาคาร อย่างไรก็ตาม เงินให้สินเชื่อสุทธิมีจำนวน 2,321,531 ล้านบาท ลดลงจำนวน 49,961 ล้านบาท หรือ 2.11% จากภาวะเศรษฐกิจที่ยังฟื้นตัวอย่างไม่ทั่วถึง ประกอบกับการยกระดับกระบวนการเพิ่มประสิทธิภาพการปล่อยสินเชื่อใหม่อย่างมีคุณภาพสะท้อนการบริหารความสมดุลของความเสี่ยงและผลตอบแทนให้อยู่ในระดับที่เหมาะสม
นอกจากนี้ เพื่อให้สอดคล้องกับนโยบายของธนาคารในการบริหารจัดการคุณภาพสินทรัพย์ให้มีประสิทธิผลสูงสุดอย่างระมัดระวังรอบคอบ สำหรับเงินให้สินเชื่อธุรกิจที่ไม่มีหลักประกันบางส่วนที่หยุดดำเนินการ ธนาคารจึงมีแผนการขายในอนาคตและได้โอนย้ายไปเป็นสินทรัพย์ทางการเงินที่วัดมูลค่าด้วยมูลค่ายุติธรรมผ่านกำไรหรือขาดทุน รวมทั้งมีแผนให้บริษัทย่อยของธนาคารจัดตั้งบริษัทร่วมทุนกับบมจ. บริหารสินทรัพย์ กรุงเทพพาณิชย์ (BAM) โดยมีวัตถุประสงค์เพื่อประกอบธุรกิจบริหารสินทรัพย์ด้อยคุณภาพตามที่ได้แจ้งตลาดหลักทรัพย์ฯ แล้ว
สำหรับเงินรับฝากมีจำนวน 2,770,120 ล้านบาท เพิ่มขึ้นจำนวน 70,558 ล้านบาท หรือ 2.61% ส่งผลให้อัตราส่วนเงินให้สินเชื่อต่อเงินรับฝากอยู่ที่ 87.85% ทั้งนี้ หากไม่รวมปริมาณเงินรับฝากที่เพิ่มในระยะสั้น อัตราส่วนเงินให้สินเชื่อต่อเงินรับฝากจะอยู่ในระดับใกล้เคียงกับไตรมาสก่อน สำหรับเงินให้สินเชื่อด้อยคุณภาพต่อเงินให้สินเชื่อ (%NPL gross) อยู่ที่ระดับ 3.20% เพิ่มขึ้นเล็กน้อยจากไตรมาสก่อน อย่างไรก็ตาม ธนาคารยังคงติดตามคุณภาพสินเชื่ออย่างใกล้ชิดจากสถานการณ์น้ำท่วมที่เกิดขึ้น และพิจารณาดำเนินการตั้งสำรองฯ อย่างเพียงพอตามหลักความระมัดระวัง ทำให้อัตราส่วนค่าเผื่อผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นต่อเงินให้สินเชื่อด้อยคุณภาพ (Coverage ratio) อยู่ที่ 150.72% สำหรับอัตราส่วนเงินกองทุนทั้งสิ้นต่อสินทรัพย์เสี่ยงของกลุ่มธุรกิจทางการเงินธนาคารกสิกรไทยตามหลักเกณฑ์ Basel III ณ วันที่ 30 กันยายน 2567 ยังคงมีความแข็งแกร่งอยู่ที่ 20.58%
BLA ลุ้นเบี้ยรับรวมปีนี้โต 5% เปิดตัว “ห่วงรัก สุดคุ้ม” ตอบโจทย์สังคมอายุยืน
STARM เร่ง 4 มาตรการ ช่วยลูกค้าฝ่าน้ำท่วม
EKH โบรกฯ อัพเป้า 6.20 บ. - QUICK นลท.จองซื้อ IPO เกลี้ยง
HMPRO โบรกฯ แนะ 'ซื้อ' เป้า 8.00 บ. - SNNP คาดปี 70 ผลงานวิ่งทำ 'นิวไฮ'
BANPU โบรกฯ แนะ "ซื้อ' เป้า 19.00 บ. - MASTEC วางเป้า Backlog 600 ล.
SNNP คุมเหตุไฟไหม้โรงงาน “เบนโตะ” เรียบร้อย! ลุยเคลมประกัน