Phones
หน้าแรก
Stock
เศรษฐกิจมหภาค
แบงก์ - Finance
อสังหาริมทรัพย์ - Marketing
ประกัน - ท่องเที่ยว
Variety
สกู้ป พิเศษ
SET
TTB ประกาศซื้อหุ้นคืนครั้งที่ 5 วงเงิน 14,000 ล้านบาท
MAI
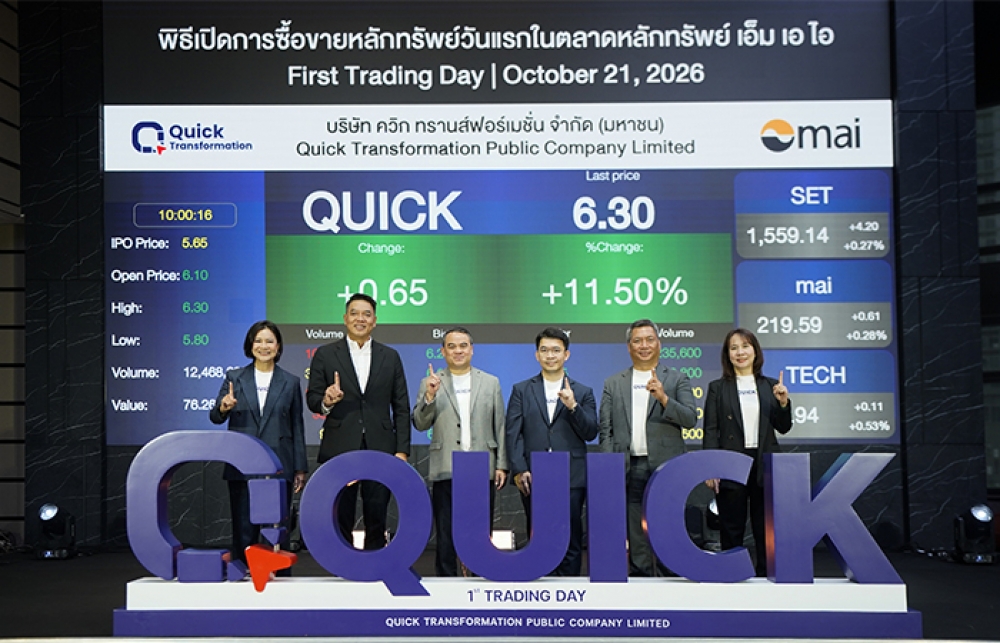
QUICK เทรดวันแรก เปิดซื้อขาย 6.10 บ. เหนือจอง 8%
IPO
QUICK ลั่นระฆังเทรด 21 ต.ค. หุ้นใหญ่ประกาศ Lock Up
บล./บลจ
GBS แนะเก็บหุ้นอสังหาฯ รับมาตรการสินเชื่อใหม่
เศรษฐกิจ-การเงิน-การคลัง
กรุงศรี ส่องกรอบเงินบาท 33.25-33.65 บ. ชี้ดอลลาร์เข้าโหมดปรับฐาน
การค้า - พาณิชย์
KGP ผนึก สสว. หนุนผู้ประกอบการติดสปีดธุรกิจออนไลน์
พลังงาน - อุตสาหกรรม
ATLAS ผนึก PTG – พันธมิตร ลุยขยาย Touchpoint ทั่วไทย
คมนาคม - โลจิสติกส์
KCLIMATE 1.5 จับมือ มิชลิน - ThaiCBN ขับเคลื่อนการขนส่งอย่างยั่งยืน
แบงก์ - นอนแบงก์
ออมสิน พร้อมโอนเงินเยียวยาผู้ประสบภัยน้ำท่วม
ไฟแนนซ์ - ลิสซิ่ง
SAWAD ปันผลระหว่างกาลหุ้น 0.35 บาท จ่าย 21 ต.ค.69
SMEs - Startup
SO จับมือ ส.โปรแกรมเมอร์ไทย ปั้น Digital Talent
ประกันภัย - ประกันชีวิต
ไทยสมุทรฯ ส่ง “โอเชี่ยนไลฟ์ ออมสบาย 10/4” ชิงเค้กท้ายปี
รถยนต์
Continental Tyres ผนึก FIT Auto ขยายตลาดเมืองไทย
ท่องเที่ยว
กรมการท่องเที่ยว เปิดตัว “MuslimGo” ดันไทยสู่จุดหมายท่องเที่ยวมุสลิมระดับโลก
อสังหาริมทรัพย์
BAM ผลักดันนโยบายแก้หนี้ที่เป็นธรรมและยั่งยืน
การตลาด
ออมสิน เผยโฉม 10 แฟรนไชส์คุณภาพ
CSR
SO จับมือ ส.โปรแกรมเมอร์ไทย ปั้น Digital Talent
Information
EXIM BANK ผนึกพันธมิตรประกาศความสำเร็จหลักสูตร EXIM 2X
Gossip
NCP เปิดศูนย์ Telesales แห่งที่ 5
Entertainment
AI จะเข้ามาแทนที่งานของเราหรือไม่?
สกุ๊ป พิเศษ
‘Frontier Tech’ สยายปีกสู่ธุรกิจจริง
SCB EIC ชี้หนี้ครัวเรือนไทย / GDP ต่ำสุดรอบ 6 ปี สะท้อนข้อจำกัดการกู้
2026-07-18 12:31:22
366
sharer
นิวส์ คอนเน็คท์ – SCB EIC ประเมินหนี้ครัวเรือนไทยต่อ GDP ไตรมาส 1/69 ลดลงอยู่ในระดับต่ำสุดในรอบ 6 ปี ที่ 85.9% สะท้อนข้อจำกัดการกู้ มากกว่าฐานะการเงินที่แข็งแกร่งขึ้น พร้อมประเมินว่าสัดส่วนหนี้ครัวเรือนไทยต่อ GDP จะลดลงสู่ระดับ 83.5-84.5% ในช่วงสิ้นปี 69
เมื่อวันที่ 18 กรกฎาคม 2569 ดร.ปุณยวัจน์ ศรีสิงห์ นักเศรษฐศาสตร์อาวุโส ศูนย์วิจัยเศรษฐกิจและธุรกิจ ธนาคารไทยพาณิชย์ จำกัด (มหาชน) หรือ SCB EIC เปิดเผยว่า หนี้ครัวเรือนต่อ GDP ในช่วงไตรมาส 1/2569 ลดลงต่ำสุดในรอบ 6 ปีเหลือ 85.9% แต่ยังไม่สะท้อนฐานะการเงินครัวเรือนที่แข็งแกร่งขึ้น โดย SCB EIC พบสาเหตุที่สัดส่วนหนี้ครัวเรือนต่อ GDP ลดลงเร็วในไตรมาส 1/2569 ดังนี้ 1. ครัวเรือนเข้าถึงสินเชื่อในระบบสถาบันการเงินหลักได้ยาก แม้หนี้ครัวเรือนไตรมาส 1/2569 กลับมาขยายตัวเพิ่มขึ้นบ้าง 0.5% จากช่วงเดียวกันกับปีก่อนแต่การขยายตัวหลักยังมาจากสินเชื่อเพื่ออุปโภคบริโภคส่วนบุคคล
ขณะที่สินเชื่อจากสถาบันการเงินหลักยังคงหดต่อเนื่องนานกว่า 2 ปีอยู่ที่ราว -2.1% จากช่วงเดียวกันกับปีก่อน สะท้อนมาตรฐานการปล่อยสินเชื่อที่ยังเข้มงวด ขณะที่สินเชื่อสถาบันการเงินภาครัฐช่วยพยุงสินเชื่อเพิ่มได้บ้าง ตามนโยบายรัฐบาลเพื่อประคองสภาพคล่องและบรรเทาภาระทางการเงินของครัวเรือน แต่เติบโตชะลอลงอยู่ที่ 1.6% จากช่วงเดียวกันกับปีก่อน
2. ครัวเรือนหันไปพึ่งพาแหล่งเงินกู้ที่เข้าถึงง่ายมากขึ้น สินเชื่อผ่านโรงรับจำนำและสหกรณ์ออมทรัพย์ขยายตัวสูงต่อเนื่อง โดยเฉพาะโรงรับจำนำที่เร่งตัวถึง 18.3% จากช่วงเดียวกันกับปีก่อน สะท้อนว่าครัวเรือนบางส่วนเริ่มหันไปใช้แหล่งเงินกู้ที่มีเงื่อนไขยืดหยุ่นและเข้าถึงง่ายกว่า เช่น การใช้หลักทรัพย์ค้ำประกันระยะสั้นในโรงรับจำนำ แม้มีต้นทุนทางการเงินสูงกว่า หรือการกู้จากสหกรณ์ออมทรัพย์ที่ยังขยายตัวอยู่ที่ 5.0% จากช่วงเดียวกันกับปีก่อน เนื่องจากเป็นแหล่งเงินกู้ที่อิงความสัมพันธ์กับสมาชิก มีข้อมูลรายได้และกลไกการหักชำระผ่านระบบสมาชิกชัดเจน ทำให้สมาชิกสามารถเข้าถึงสินเชื่อได้ง่ายกว่าสินเชื่อจากสถาบันการเงินหลัก แนวโน้มนี้สะท้อนว่าความเสี่ยงของหนี้ครัวเรือนไม่ได้หายไป แต่กำลังเคลื่อนย้ายไปยังแหล่งเงินกู้นอกกลุ่มสถาบันการเงินหลักที่เข้าถึงง่ายกว่า
3.GDP ไตรมาส 1/2569 ขยายตัวสูงถึง 2.9% จากช่วงเดียวกันปีก่อน ตามการลงทุนภาคเอกชนและการส่งออกที่ขยายตัวดี ส่งผลให้ Nominal GDP ซึ่งเป็นตัวหารของสัดส่วนหนี้ครัวเรือนต่อ GDP ขยายตัวเร็วกว่ายอดหนี้ครัวเรือน ทำให้สัดส่วนหนี้ครัวเรือนต่อ GDP ปรับลดลงเร็วแม้มูลค่าหนี้ครัวเรือนยังเพิ่มขึ้นและความสามารถในการชำระหนี้ของครัวเรือนยังไม่ได้ปรับดีขึ้นอย่างชัดเจน
ทั้งนี้ สัดส่วนหนี้ครัวเรือนไทยต่อ GDP จะมีแนวโน้มลดลงต่อเนื่อง แต่เป็น “การลดหนี้จากข้อจำกัดในการเข้าถึงสินเชื่อ (Constraint-driven Deleveraging)” มากกว่าฐานะการเงินครัวเรือนฟื้นตัว โดย SCB EIC ประเมินว่า สัดส่วนหนี้ครัวเรือนไทยต่อ GDP จะลดลงสู่ระดับ 83.5-84.5% ณ สิ้นปี 2026 โดยมีแรงกดดันจาก 3 ปัจจัยหลัก ได้แก่ 1.การเข้าถึงสินเชื่อยังจำกัด ทำให้หนี้ครัวเรือนมีแนวโน้มขยายตัวต่ำ ภาวะการเงินที่ยังตึงตัว มาตรฐานการปล่อยสินเชื่อของสถาบันการเงินที่ยังเข้มงวด ทำให้ครัวเรือนเข้าถึงสินเชื่อใหม่ได้ยาก โดยเฉพาะสินเชื่อรายย่อยจากสถาบันการเงินหลัก ทำให้ครัวเรือนส่วนหนึ่งมีความเสี่ยงหันไปพึ่งพาแหล่งเงินกู้นอกระบบ ส่งผลให้ยอดคงค้างหนี้ครัวเรือนมีแนวโน้มขยายตัวต่ำต่อเนื่อ
2.ครัวเรือนลดการก่อหนี้และระมัดระวังการใช้จ่ายมากขึ้น รายได้ที่ฟื้นตัวช้า ค่าครองชีพที่ยังอยู่ในระดับสูง และความไม่แน่นอนของภาวะเศรษฐกิจ กดดันความสามารถในการชำระหนี้ ทำให้ครัวเรือนจำนวนมากชะลอการก่อหนี้ใหม่ โดยเฉพาะหนี้เพื่อซื้อสินทรัพย์หรือหนี้เพื่อการลงทุนระยะยาว ขณะเดียวกัน ครัวเรือนบางส่วนจำเป็นต้องลดค่าใช้จ่ายเพื่อรักษาสภาพคล่องและรองรับภาระหนี้เดิม และ 3. Nominal GDP ขยายตัวสูงขึ้นจากแรงกดดันเงินเฟ้อ แรงกดดันด้านราคาพลังงานหลังความขัดแย้งในตะวันออกกลางมีแนวโน้มทำให้เงินเฟ้อเร่งตัวขึ้น ส่งผลให้ Nominal GDP ซึ่งเป็นตัวหารของสัดส่วนหนี้ครัวเรือนต่อ GDP ขยายตัวสูงขึ้น ทำให้สัดส่วนหนี้ครัวเรือนต่อ GDP ปรับลดลงในเชิงตัวเลข ขณะที่ภาระหนี้และความสามารถในการชำระหนี้ของครัวเรือนยังเปราะบาง
อย่างไรก็ตาม หากมองไปข้างหน้าสุขภาพการเงินของครัวเรือนไทยยังเปราะบางเห็นได้จาก 4 ประเด็นสำคัญ ได้แก่ 1. ตลาดแรงงานเริ่มอ่อนแอลง ทั้งอัตราการว่างงานที่สูงขึ้น ชั่วโมงการทำงานที่ลดลง และค่าจ้างเฉลี่ยที่กลับมาหดตัว ซึ่งเพิ่มแรงกดดันต่อรายได้และความสามารถในการชำระหนี้, 2. ภาระหนี้ของครัวเรือนบางส่วนอาจยังไม่สะท้อนอยู่ในตัวเลขหนี้ครัวเรือน โดยเฉพาะหนี้จากกองทุนหมู่บ้าน กองทุนชุมชนเมือง และหนี้นอกระบบ ซึ่งครัวเรือนรายได้น้อยมีแนวโน้มพึ่งพามากขึ้น, 3. คุณภาพสินเชื่อครัวเรือนยังอยู่ในระดับที่ต้องเฝ้าระวัง สินเชื่อด้อยคุณภาพ (Stage 2 และ Stage 3) แม้ทยอยปรับดีขึ้นบ้างแต่ยังอยู่ในระดับสูง สะท้อนภาวการณ์เงินที่ยังตึงตัวทำให้ครัวเรือนเข้าถึงสินเชื่อใหม่ได้ยาก และ 4. ครัวเรือนที่มีหนี้มากกว่าครึ่งมีรายได้ไม่เพียงพอต่อรายจ่าย โดยเฉพาะครัวเรือนรายได้น้อย ซึ่งยังมีสัดส่วนค่าใช้จ่ายรวมภาระชำระหนี้สูงกว่ารายได้
ดังนั้น การลดลงของสัดส่วนหนี้ครัวเรือนต่อ Nominal GDP ที่เห็นนี้ไม่อาจมองว่าเป็นสัญญาณของฐานะการเงินครัวเรือนที่แข็งแรงขึ้น แต่สะท้อนข้อจำกัดในการเข้าถึงสินเชื่อและรายได้ที่ยังฟื้นตัวไม่ทั่วถึง ซึ่งอาจกดดันการฟื้นตัวของการบริโภคและเศรษฐกิจไทยในระยะข้างหน้า
TTB ประกาศซื้อหุ้นคืนครั้งที่ 5 วงเงิน 14,000 ล้านบาท
GUNKUL เตรียมเสนอขายหุ้นกู้ชุดใหม่ ดอกเบี้ย 3.15–3.40% ต่อปี
KABNK 9 เดือนอวดกำไรกว่า 4 หมื่นล. - 88TH รุกขยาย New S-Curve
SCBX ฟอร์มแผ่ว! กำไรงวด 9 เดือนหดตัว 14%
KABNK กวาดกำไรงวด 9 เดือนกว่า 4.06 หมื่นล.
QUICK '5 หุ้นใหญ่' ลั่น Lock Up 100% - UNIX อัพกำลังผลิต 3,000 ตัน