Phones
หน้าแรก
Stock
เศรษฐกิจมหภาค
แบงก์ - Finance
อสังหาริมทรัพย์ - Marketing
ประกัน - ท่องเที่ยว
Variety
สกู้ป พิเศษ
SET
SINO รุกขนส่งทางอากาศ อัพสัดส่วนรายได้ Air Freight
MAI
MMM เดินหน้าธุรกิจการเงิน วางเป้าพอร์ตสินเชื่อแตะ 700 ลบ.
IPO
PLAY26 ลุยระดมทุน LiVEx ปูทางเข้า mai
บล./บลจ
GBS ส่องดัชนีผันผวน รับแรงกดดันน้ำมัน – บอนด์ยิลด์พุ่ง
เศรษฐกิจ-การเงิน-การคลัง
รัฐ ผนึก เอกชน พลิกโฉมศก.ไทย ตั้งเป้าเพิ่มการเติบโตเป็นสองเท่า
การค้า - พาณิชย์
SME D Bank ออกมาตรการด่วนช่วยเอสเอ็มอีประสบอุทกภัยทั่วประเทศ
พลังงาน - อุตสาหกรรม
SCB EIC ชี้ตลาดพลังปี 70 ตึงตัวน้อยลง - ปิโตรเคมีเผชิญปัญหา Oversupply
คมนาคม - โลจิสติกส์
TRUE ร่วมกับ กสทช. ส่ง COW ดูแลสัญญาณสื่อสารพื้นที่น้ำท่วม
แบงก์ - นอนแบงก์
CIMBT พักชำระเงินต้น – ดอกเบี้ย ช่วยลูกค้าประสบภัยน้ำท่วม
ไฟแนนซ์ - ลิสซิ่ง
SAWAD ปันผลระหว่างกาลหุ้น 0.35 บาท จ่าย 21 ต.ค.69
SMEs - Startup
Orbix Tech ชี้ Blockchain ก้าวสู่โครงสร้างพื้นฐานแห่งความเชื่อมั่น
ประกันภัย - ประกันชีวิต
วิริยะประกันภัย เร่งดูแลลูกค้าจากวิกฤตน้ำท่วม พร้อมรับแจ้งเหตุ 24 ชั่วโมง
รถยนต์
AutoClik ตรวจเช็กสภาพรถ 37รายการ ฟรี!ส่งความห่วงใยผู้ใช้รถช่วงน้ำท่วม
ท่องเที่ยว
กรมการท่องเที่ยว เปิดตัว “MuslimGo” ดันไทยสู่จุดหมายท่องเที่ยวมุสลิมระดับโลก
อสังหาริมทรัพย์
BAM จับมือ กรมวิชาการเกษตร เปิดโอกาสบุคลากรเข้าถึงที่อยู่อาศัย
การตลาด
CONNEXT ED ผนึก 3 ภาคส่วน ขับเคลื่อนการศึกษาไทย
CSR
Orbix Tech ชี้ Blockchain ก้าวสู่โครงสร้างพื้นฐานแห่งความเชื่อมั่น
Information
STECH รับรางวัล Zero Accident Campaign 2026 ระดับทองแดง
Gossip
EKH พื้นฐานแน่น ปันผลฉ่ำ! โบรกเคาะเป้า 5.85 บ.
Entertainment
True SkyBridge กับภารกิจส่งมอบ iPhone 18 Pro
สกุ๊ป พิเศษ
PTG ผ่านความแข็งแกร่ง ชู Non-Oil ธงนำ
SCB EIC ชี้ตลาดพลังปี 70 ตึงตัวน้อยลง - ปิโตรเคมีเผชิญปัญหา Oversupply
2026-09-29 16:49:40
84
sharer
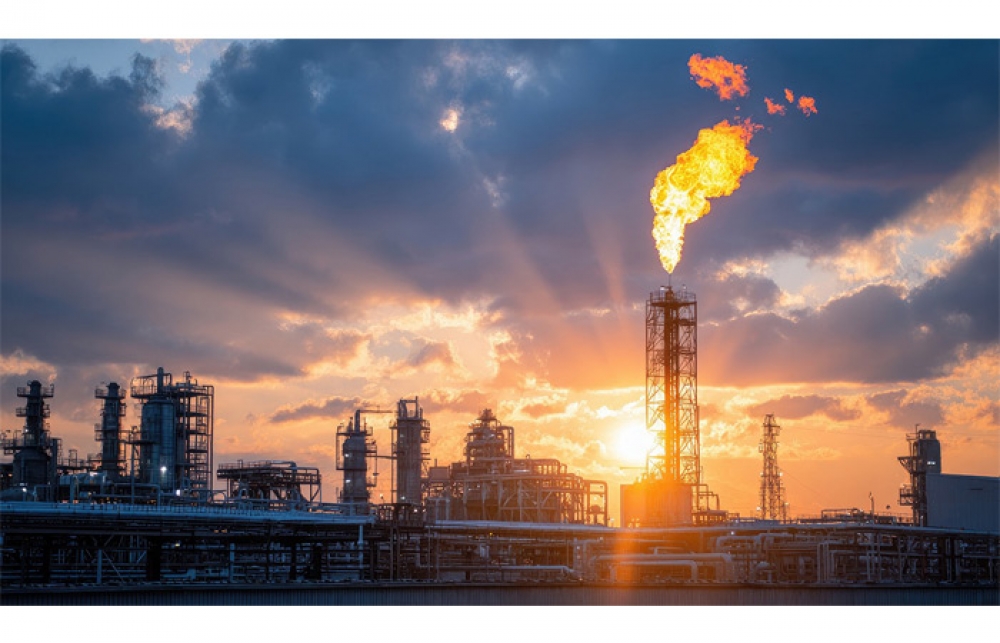
นิวส์ คอนเน็คท์ – ศูนย์วิจัยเศรษฐกิจและธุรกิจ ธนาคารไทยพาณิชย์ (SCB EIC) ระบุว่า ตลาดน้ำมันโลกในปี 2570 มีแนวโน้มผ่อนคลายมากขึ้นจากปี 2569 หากอุปทานจากตะวันออกกลางและเส้นทางขนส่งทยอยฟื้นตัว ขณะที่กำลังการผลิตจากผู้ผลิตนอกกลุ่ม OPEC+ ยังเพิ่มขึ้นเร็วกว่าการเติบโตของอุปสงค์ อย่างไรก็ดี ความขัดแย้งทางภูมิรัฐศาสตร์จะยังเป็นตัวแปรสำคัญที่ทำให้ราคาน้ำมันผันผวนและมี Geopolitical risk premium ต่อเนื่อง โดยอุปทานน้ำมันดิบปี 2570 มีแนวโน้มเติบโตเร็วกว่าอุปสงค์ แต่ความมั่นคงด้านการจัดหาจะสำคัญกว่าการเพิ่มกำลังการผลิตเพียงอย่างเดียว
ทั้งนี้ Demand : ความต้องการใช้น้ำมันโลกยังเติบโต แต่ชะลอลงจากเศรษฐกิจโลกที่เปราะบาง การขยายตัวของรถยนต์ไฟฟ้า และประสิทธิภาพการใช้พลังงานที่ดีขึ้น โดยอินเดียและประเทศเศรษฐกิจเกิดใหม่ในเอเชียจะมีบทบาทเพิ่มขึ้นแทนจีนในฐานะแหล่งขับเคลื่อนอุปสงค์ใหม่ ขณะที่ Supply : กำลังการผลิตจากทั้ง OPEC+ และ Non-OPEC ยังเพิ่มขึ้น โดยเฉพาะสหรัฐฯ บราซิล กายอานา อาร์เจนตินา แคนาดา และ UAE หากความตึงเครียดในตะวันออกกลางคลี่คลาย กำลังการผลิตและการขนส่งที่กลับมาอาจทำให้อุปทานเติบโตแซงหน้าอุปสงค์
Price implication : ราคาน้ำมันดิบในปี 2570 มีแนวโน้มลดลงจากปี 2569 ตามภาวะตึงตัวด้านอุปทานที่ผ่อนคลาย แต่ยังมีความผันผวนสูงจากความไม่แน่นอนของสงคราม การผลิตของ OPEC+ และการกลับมาสะสมสต็อกของจีน ในส่วนของ Energy security : วิกฤตช่องแคบฮอร์มุซทำให้ผู้ผลิตในตะวันออกกลางเร่งลงทุนโครงสร้างพื้นฐานและเส้นทางส่งออกสำรอง เช่น Pipeline และท่าเรือทางเลือก สะท้อนว่า “ความยืดหยุ่นของ Supply chain” จะกลายเป็น New normal ของอุตสาหกรรมน้ำมัน
สำหรับโรงกลั่นปี 2570–2573 ค่าการกลั่นทยอยลดลงจากระดับสูงในปี 2569 และความยืดหยุ่นของโรงกลั่นจะเป็นตัวชี้ความสามารถในการแข่งขัน โดยปี 2569 ค่าการกลั่นอยู่ในระดับสูง จาก Supply disruption ของน้ำมันดิบและผลิตภัณฑ์สำเร็จรูปในตะวันออกกลาง รวมถึงการลด Run rate ของโรงกลั่นเอเชียบางส่วน ขณะที่ตลาดดีเซลและ Middle distillates ยังคงตึงตัว ส่วนในปี 2570 ค่าการกลั่นมีแนวโน้มค่อย ๆ ลดลง เมื่อ Global refinery runs ฟื้นตัวและกำลังการกลั่นในตะวันออกกลางทยอยกลับสู่ภาวะปกติ แต่การฟื้นตัวอาจไม่เกิดขึ้นทันที เนื่องจากการซ่อมแซมโรงกลั่นและโครงสร้างพื้นฐานต้องใช้เวลา
ขณะที่ช่วงปี 2571 - 2573 ธุรกิจโรงกลั่นจะกลับมาเผชิญแรงกดดันเชิงโครงสร้าง จากกำลังการกลั่นใหม่ในจีน อินเดีย และตะวันออกกลาง ประกอบกับอุปสงค์ Gasoline ที่ถูกกดดันจาก EV ขณะที่ Jet fuel และ Diesel ยังเติบโตได้ดีกว่า ทำให้โรงกลั่นที่มี Feedstock flexibility และสามารถเพิ่มสัดส่วนการผลิตผลิตภัณฑ์ที่มีมูลค่าสูงได้มากขึ้น
ด้านปิโตรเคมีปี 2570–2573 : Supply disruption ช่วยพยุง Spread ได้เพียงระยะสั้น แต่ Oversupply ยังเป็นปัญหาเชิงโครงสร้าง โดย Demand ยังขยายตัว ตามความต้องการบรรจุภัณฑ์ การแพทย์ EV อิเล็กทรอนิกส์ และการบริโภคในประเทศกำลังพัฒนา แต่เติบโตช้ากว่าในอดีต ในส่วนของ Supply เพิ่มเร็วกว่า Demand จากกำลังการผลิตใหม่ของจีน ตะวันออกกลาง และสหรัฐฯ โดยเฉพาะโครงการขนาดใหญ่ที่มีความได้เปรียบด้านต้นทุนวัตถุดิบ ทำให้อัตราการใช้กำลังการผลิตอยู่ในระดับต่ำและ Commodity spread ฟื้นตัวได้จำกัด
อย่างไรก็ตาม Commodity Petrochemicals ยังถูกกดดัน โดยเฉพาะ PE และ PP จากการแข่งขันด้านราคาและสินค้าต้นทุนต่ำ ขณะที่ Specialty/HVA มีแนวโน้มดีกว่า เนื่องจากมีความต้องการคุณสมบัติเฉพาะ การรับรองผลิตภัณฑ์ และความสามารถในการกำหนดราคาได้สูงกว่าสำหรับไทยแรงส่งจากการลงทุนภาคเอกชนและการส่งออกกลุ่มดิจิทัล/อิเล็กทรอนิกส์ช่วยพยุงความต้องการพลาสติกในประเทศ แต่ผู้ประกอบการยังต้องเร่งปรับพอร์ตสินค้าไปสู่ผลิตภัณฑ์ที่มีมูลค่าเพิ่มสูงและบริหารต้นทุนเพื่อรับมือการแข่งขันที่รุนแรงขึ้น
ตลาดน้ำมันในประเทศปี 2570 : ราคาหน้าปั๊มอาจลดลงช้ากว่าราคาน้ำมันโลก ขณะที่ธุรกิจค้าปลีกต้องแข่งขันด้วยบริการและ Non-oil มากขึ้น โดยราคาขายปลีกในประเทศ มีแนวโน้มปรับลดลงได้ยากและอาจยังไม่กลับสู่ระดับก่อนสงคราม แม้ราคาน้ำมันดิบโลกอ่อนตัวลงเนื่องจากกองทุนน้ำมันยังมีภาระหนี้สูงและจำเป็นต้องบริหารกระแสเงินสดเพื่อชำระหนี้สะสมในส่วนของ Diesel ความต้องการกลับสู่ระดับปกติหลังการเร่งสำรองช่วงต้นปี 2569 โดยภาคขนส่งสินค้าและโลจิสติกส์ยังเป็นฐานสำคัญของอุปสงค์ ส่วนในปี 2570 ราคาดีเซลมีแนวโน้มทรงตัวมากกว่าจะลดลงทันที
ด้าน Retail oil station เมื่อความต้องการเชื้อเพลิงเติบโตจำกัดและ EV เพิ่มขึ้น การขายน้ำมันเพียงอย่างเดียวจะสร้างความแตกต่างได้ยาก ผู้ประกอบการจึงต้องเร่งสร้างรายได้จาก Non-oil, Convenience, Fleet solutions และบริการที่ตอบโจทย์การเดินทางมากขึ้น ขณะที่ Biofuel ความต้องการเอทานอลปี 2570 มีแนวโน้มเพิ่มราว 3% ตามการใช้ Gasohol ขณะที่ราคาเอทานอลอาจสูงขึ้นตามต้นทุนวัตถุดิบ ส่วน B100 มีความเสี่ยงหดตัวหากภาครัฐปรับสัดส่วนผสมดีเซลจาก B7 กลับเป็น B5 ทำให้นโยบาย Oil Plan และ Blending mandate เป็นตัวแปรสำคัญต่อทิศทางธุรกิจ
ทั้งนี้ SCB EIC มองว่า ทิศทางอุตสาหกรรมพลังงานกำลังเปลี่ยนจากการ “แข่งเพิ่มกำลังการผลิต” ไปสู่ “แข่งด้านความยืดหยุ่น ความมั่นคง และความสามารถในการเลือกผลิตภัณฑ์” ในระยะกลาง ผู้ประกอบการที่มีแหล่งจัดหาวัตถุดิบหลากหลาย มีโครงสร้างพื้นฐานและเส้นทางขนส่งสำรอง สามารถปรับ Feedstock/Product mix ได้รวดเร็ว ตลอดจนมีผลิตภัณฑ์มูลค่าเพิ่มสูง จะมีความสามารถในการรับมือความผันผวนได้ดีกว่า ขณะที่การตัดสินใจลงทุนควรให้น้ำหนักกับความยืดหยุ่นของสินทรัพย์และความสามารถในการรักษา Margin ภายใต้ภาวะสงครามและภาวะ Oversupply
อ่านต่อรายงานฉบับเต็มได้ที่
https://www.scbeic.com/th/detail/product/Energy-290926
SINO รุกขนส่งทางอากาศ อัพสัดส่วนรายได้ Air Freight
NER อานิสงส์กฎระเบียบ EUDR - GBS ส่อง SET Index ผันผวน
GUNKUL เซ็นสัญญา EGAT เพิ่ม 261.8 MW เสริมแกร่งพอร์ตพลังงานสีเขียว
BAM โบรกฯ แนะ 'ซื้อ' เป้า 9.00 บ. - SET เอ็มโอยู NYSE เชื่อมโยงตลาดทุนไทย-สหรัฐ
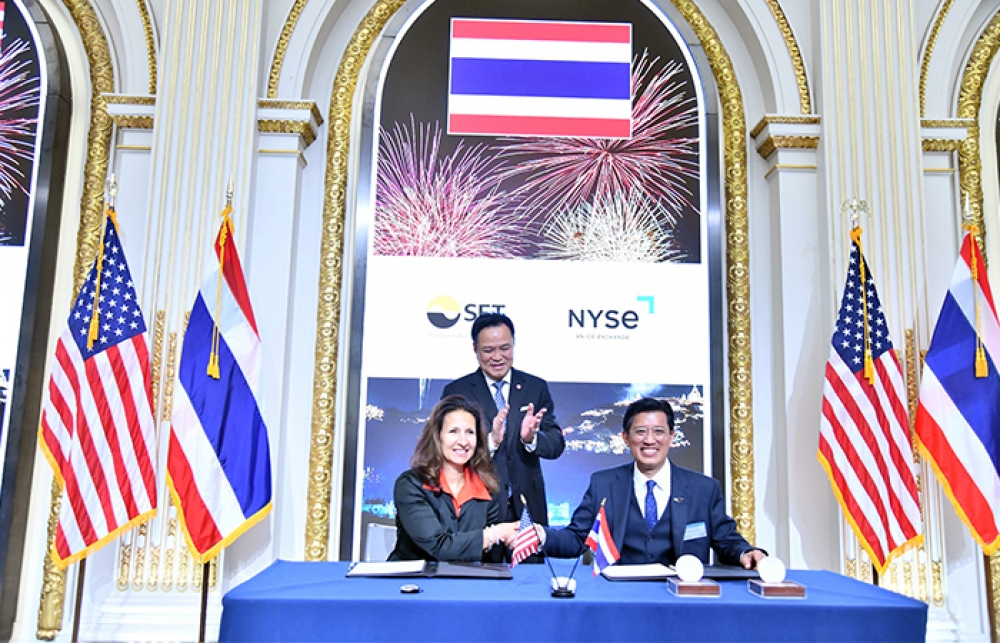
ตลท. MOU กับ NYSE เชื่อมโยงตลาดทุนไทย-สหรัฐ
PTT แจกปันผลระหว่างกาล 1.40 บ. - BBL อนุมัติวงเงินสินเชื่อสีเขียว