Phones
หน้าแรก
Stock
เศรษฐกิจมหภาค
แบงก์ - Finance
อสังหาริมทรัพย์ - Marketing
ประกัน - ท่องเที่ยว
Variety
สกู้ป พิเศษ
SET
TTB ประกาศซื้อหุ้นคืนครั้งที่ 5 วงเงิน 14,000 ล้านบาท
MAI
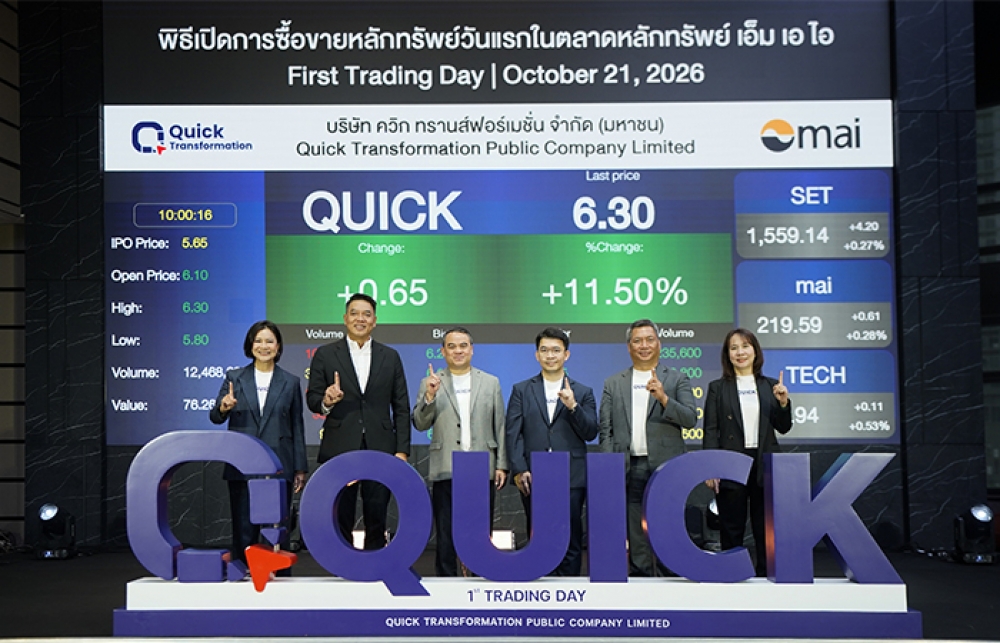
QUICK เทรดวันแรก เปิดซื้อขาย 6.10 บ. เหนือจอง 8%
IPO
QUICK ลั่นระฆังเทรด 21 ต.ค. หุ้นใหญ่ประกาศ Lock Up
บล./บลจ
GBS แนะเก็บหุ้นอสังหาฯ รับมาตรการสินเชื่อใหม่
เศรษฐกิจ-การเงิน-การคลัง
กรุงศรี ส่องกรอบเงินบาท 33.25-33.65 บ. ชี้ดอลลาร์เข้าโหมดปรับฐาน
การค้า - พาณิชย์
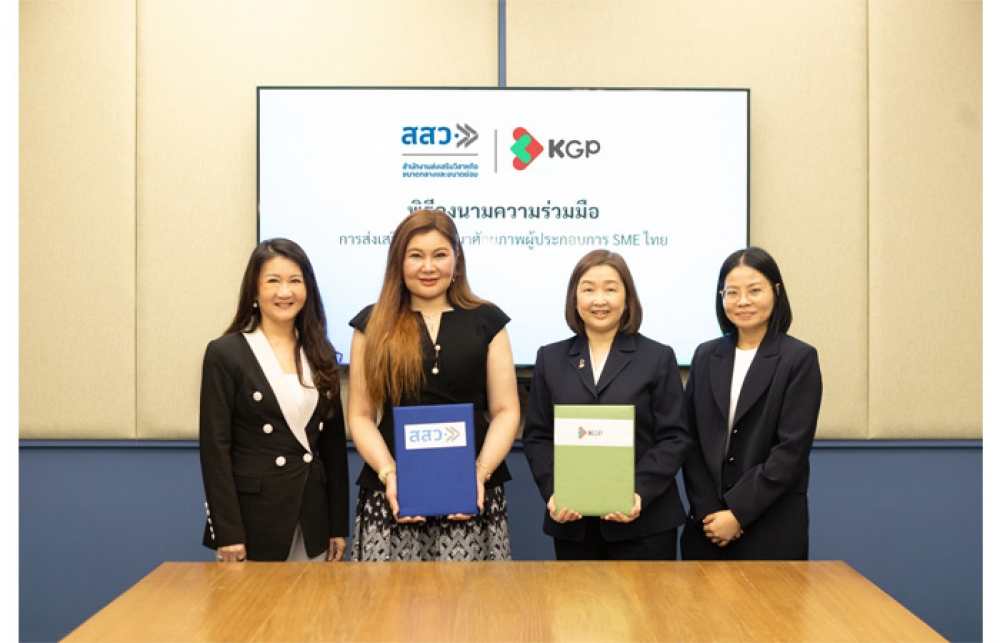
KGP ผนึก สสว. หนุนผู้ประกอบการติดสปีดธุรกิจออนไลน์
พลังงาน - อุตสาหกรรม
ATLAS ผนึก PTG – พันธมิตร ลุยขยาย Touchpoint ทั่วไทย
คมนาคม - โลจิสติกส์
KCLIMATE 1.5 จับมือ มิชลิน - ThaiCBN ขับเคลื่อนการขนส่งอย่างยั่งยืน
แบงก์ - นอนแบงก์
ออมสิน พร้อมโอนเงินเยียวยาผู้ประสบภัยน้ำท่วม
ไฟแนนซ์ - ลิสซิ่ง
SAWAD ปันผลระหว่างกาลหุ้น 0.35 บาท จ่าย 21 ต.ค.69
SMEs - Startup
SO จับมือ ส.โปรแกรมเมอร์ไทย ปั้น Digital Talent
ประกันภัย - ประกันชีวิต
ไทยสมุทรฯ ส่ง “โอเชี่ยนไลฟ์ ออมสบาย 10/4” ชิงเค้กท้ายปี
รถยนต์
Continental Tyres ผนึก FIT Auto ขยายตลาดเมืองไทย
ท่องเที่ยว
กรมการท่องเที่ยว เปิดตัว “MuslimGo” ดันไทยสู่จุดหมายท่องเที่ยวมุสลิมระดับโลก
อสังหาริมทรัพย์
BAM ผลักดันนโยบายแก้หนี้ที่เป็นธรรมและยั่งยืน
การตลาด
ออมสิน เผยโฉม 10 แฟรนไชส์คุณภาพ
CSR
SO จับมือ ส.โปรแกรมเมอร์ไทย ปั้น Digital Talent
Information
EXIM BANK ผนึกพันธมิตรประกาศความสำเร็จหลักสูตร EXIM 2X
Gossip
NCP เปิดศูนย์ Telesales แห่งที่ 5
Entertainment
AI จะเข้ามาแทนที่งานของเราหรือไม่?
สกุ๊ป พิเศษ
‘Frontier Tech’ สยายปีกสู่ธุรกิจจริง
EIC Consumer survey 2566 : ผ่าปัญหาหนี้ครัวเรือน โจทย์ข้อใหญ่ที่ต้องแก้ไขอย่างจริงจัง
2023-05-11 18:45:27
390
sharer
นิวส์ คอนเน็คท์ - SCB EIC สำรวจความเห็นผู้บริโภคไทยในแบบสำรวจ “SCB EIC Consumer survey 2566” เกี่ยวกับผลกระทบจากวิกฤตโควิดต่อรายได้ รายจ่าย รวมถึงภาระหนี้ในระบบและหนี้นอกระบบ การสำรวจครั้งนี้มีผู้ตอบแบบสำรวจเสร็จสมบูรณ์ทั้งสิ้น 4,733 คน จัดทำในช่วงวันที่ 20 ม.ค. - 2 ก.พ. 2566 โดยผลสำรวจสะท้อนปัญหาและแนวโน้มหนี้ครัวเรือน ตลอดจนนำไปสู่นัยต่อทุกฝ่ายที่เกี่ยวข้อง สรุปประเด็นสำคัญได้ดังนี้
1. แม้เศรษฐกิจเริ่มฟื้นตัวต่อเนื่องแต่ผู้บริโภคส่วนใหญ่ยังประสบปัญหารายได้ไม่พอรายจ่าย แสดงให้เห็นความเปราะบางที่ยังหลงเหลือจากวิกฤตโควิด แม้ผู้บริโภคส่วนใหญ่มีมุมมองต่อการฟื้นตัวของรายได้ที่ดีขึ้นในระยะข้างหน้าตามการฟื้นตัวของเศรษฐกิจ แต่มองว่าการฟื้นตัวของรายได้จะเป็นไปอย่างช้าๆ และยังไม่กลับไปเท่าระดับก่อนวิกฤตในระยะเวลาอันใกล้ อีกทั้งที่ผ่านมาต้องเผชิญรายจ่ายที่เพิ่มขึ้นจากค่าครองชีพที่เร่งตัว ผู้ตอบแบบสอบถาม 82% มีปัญหารายได้โตไม่ทันรายจ่าย โดยเฉพาะกลุ่มผู้มีรายได้น้อย (ไม่เกิน 15,000 บาทต่อเดือน) ที่ประสบปัญหานี้มากถึง 89% ส่งผลโดยตรงต่อการออม ซึ่งมีเพียง 7% ของกลุ่มผู้มีรายได้น้อยที่สามารถเก็บออมได้ทุกเดือน ทั้งนี้ SCB EIC ประเมินว่า หนี้ครัวเรือนไทยจะมีแนวโน้มลดลงไม่เร็วนักในระยะต่อไป จากปัญหาความไม่สมดุลระหว่างรายได้และรายจ่าย รวมถึงปัญหาการออม ท่ามกลางเงินเฟ้อสูงและดอกเบี้ยสูง โดยเฉพาะกลุ่มผู้มีรายได้น้อย
2. หนี้ครัวเรือนและหนี้นอกระบบเป็นความเสี่ยงสำคัญของครัวเรือนไทย ก่อนเกิดวิกฤตโควิดพบว่ามีสัดส่วนผู้ตอบแบบสอบถามที่เป็นหนี้ 63% โดยเกือบครึ่งหนึ่ง หรือ 31% เป็นหนี้นอกระบบและมีแนวโน้มจะก่อหนี้เพิ่มขึ้นต่อเนื่อง สำหรับผู้ตอบแบบสอบถามที่มีหนี้เพิ่มขึ้นตั้งแต่เกิดวิกฤตโควิด แต่ไม่เคยมีหนี้มาก่อน พบว่ามีสัดส่วนราว 40% (กลุ่มหนี้หน้าใหม่) กลุ่มที่เหลือสัดส่วนราว 60% เป็นผู้ที่มีหนี้อยู่ก่อนแล้วและมีภาระหนี้เพิ่มขึ้นตั้งแต่เกิดวิกฤตโควิด นอกจากนี้ ยังพบว่า ผู้ตอบแบบสอบถามที่มีหนี้ในปัจจุบันมีแนวโน้มจะกู้ยืมเพิ่มขึ้นในอนาคต โดยเฉพาะผู้มีหนี้นอกระบบที่ต้องการกู้เพิ่มขึ้นจากทั้งแหล่งในและนอกระบบ
ขณะที่ผู้มีหนี้ในระบบมีแนวโน้มก่อหนี้นอกระบบมากขึ้น อีกข้อสังเกตหนึ่งที่น่าสนใจพบว่า วัตถุประสงค์การกู้เงินที่ผ่านมาตั้งแต่เกิดวิกฤตโควิดส่วนใหญ่เพื่อใช้จ่ายค่าอาหารและสินค้าจำเป็น แต่ในระยะ 6 เดือนข้างหน้า ผู้มีหนี้ส่วนใหญ่มีแนวโน้มจะกู้ยืมเพื่อชำระหนี้เดิมเป็นหลัก สะท้อนความเปราะบางด้านภาระหนี้ของครัวเรือนที่อาจรุนแรงขึ้น กดดันการนำเงินออมออกมาใช้จ่ายเพื่อการบริโภคในระยะต่อไป
3. ทักษะทางการเงินมีความสัมพันธ์กับการเป็นหนี้ของครัวเรือน SCB EIC สำรวจและคำนวณคะแนนทักษะทางการเงินของผู้ตอบแบบสอบถามจาก 3 องค์ประกอบ คือ ความรู้ทางการเงิน พฤติกรรมทางการเงินและทัศนคติทางการเงิน พบว่าผู้ตอบแบบสอบถามส่วนใหญ่มีคะแนนทัศนคติทางเงินในระดับไม่สูงนักโดยเฉพาะกลุ่มคนที่มีหนี้นอกระบบ ซึ่งส่วนมากมีคะแนนความรู้ทางการเงินที่ดี แต่อาจมีความจำเป็นฉุกเฉิน ทำให้คะแนนพฤติกรรมหรือทัศนคติทางการเงินออกมาไม่ค่อยดีนัก (เช่น ไม่คิดก่อนใช้เงิน ไม่วางแผนการเงิน) ทำให้จำเป็นต้องกู้หนี้นอกระบบ นอกจากนี้ ยังพบว่ากลุ่มที่มีหนี้นอกระบบมีคะแนนทักษะทางการเงิน ความเข้าใจเกี่ยวกับหนี้นอกระบบ และระดับรายได้โดยเฉลี่ยต่ำกว่ากลุ่มอื่นอย่างมีนัยสำคัญทางสถิติ สะท้อนข้อจำกัดในการเข้าถึงแหล่งเงินกู้ในระบบของคนกลุ่มนี้
4. ผลสำรวจหนี้ครัวเรือนผ่านมุมมองผู้บริโภคของ SCB EIC ชี้ว่า ปัญหาหนี้ครัวเรือนไทยยังน่ากังวลและควรได้รับการแก้ไขอย่างจริงจัง ปัญหานี้นับเป็นความท้าทายสำคัญของเศรษฐกิจไทย แต่สามารถทยอยแก้ไขให้ดีขึ้นได้หากทุกภาคส่วนร่วมมือกันและต้องใช้เวลา ภาพรวมผลสำรวจของ SCB EIC ครั้งนี้มีนัยต่อภาครัฐ ภาคธุรกิจ และภาคครัวเรือนดังนี้ ภาครัฐจำเป็นต้องให้ความช่วยเหลือเชิงนโยบายและให้ความรู้ทักษะทางการเงินทุกมิติอย่างเป็นระบบ โดยเฉพาะทัศนคติทางการเงินและความเข้าใจเกี่ยวกับหนี้นอกระบบ รวมถึงหยุดวงจรหนี้นอกระบบอย่างค่อยเป็นค่อยไป เนื่องจากมีประชาชนจำนวนมากที่พึ่งพิงหนี้นอกระบบอยู่ ภาคธุรกิจจำเป็นต้องติดตามกฎระเบียบและนโยบายแก้หนี้ครัวเรือนของภาครัฐอย่างใกล้ชิด เนื่องจากภาครัฐมีแนวโน้มจะเข้ามาแก้ปัญหานี้อย่างจริงจังมากขึ้น อีกทั้ง ควรเตรียมความพร้อมไว้หากปัญหาหนี้ครัวเรือนรุนแรงขึ้นจนอาจกระทบกำลังซื้อ ภาคครัวเรือนควรผ่อนชำระหนี้ให้มากกว่าการจ่ายขั้นต่ำ ลดการก่อหนี้ใหม่ที่ไม่จำเป็น ปลูกฝังวินัยการออมเพื่อรองรับวิกฤตที่อาจเกิดขึ้นได้อีก และปรับทักษะให้สอดคล้องกับโลกหลังวิกฤติโควิดเพื่อเพิ่มความมั่นคงของกระแสรายได้
อ่านบทวิเคราะห์ฉบับเต็มได้ที่ https://www.scbeic.com/th/detail/product/household-debt-100523
TTB ประกาศซื้อหุ้นคืนครั้งที่ 5 วงเงิน 14,000 ล้านบาท
GUNKUL เตรียมเสนอขายหุ้นกู้ชุดใหม่ ดอกเบี้ย 3.15–3.40% ต่อปี
KABNK 9 เดือนอวดกำไรกว่า 4 หมื่นล. - 88TH รุกขยาย New S-Curve
SCBX ฟอร์มแผ่ว! กำไรงวด 9 เดือนหดตัว 14%
KABNK กวาดกำไรงวด 9 เดือนกว่า 4.06 หมื่นล.
QUICK '5 หุ้นใหญ่' ลั่น Lock Up 100% - UNIX อัพกำลังผลิต 3,000 ตัน