Phones
หน้าแรก
Stock
เศรษฐกิจมหภาค
แบงก์ - Finance
อสังหาริมทรัพย์ - Marketing
ประกัน - ท่องเที่ยว
Variety
สกู้ป พิเศษ
SET
TTB ประกาศซื้อหุ้นคืนครั้งที่ 5 วงเงิน 14,000 ล้านบาท
MAI
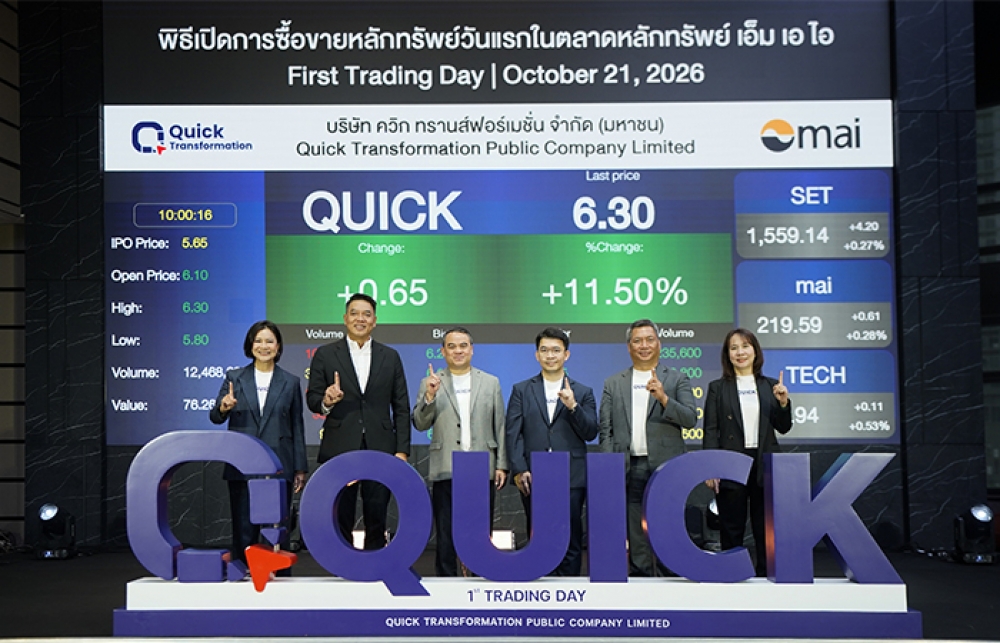
QUICK เทรดวันแรก เปิดซื้อขาย 6.10 บ. เหนือจอง 8%
IPO
QUICK ลั่นระฆังเทรด 21 ต.ค. หุ้นใหญ่ประกาศ Lock Up
บล./บลจ
GBS แนะเก็บหุ้นอสังหาฯ รับมาตรการสินเชื่อใหม่
เศรษฐกิจ-การเงิน-การคลัง
กรุงศรี ส่องกรอบเงินบาท 33.25-33.65 บ. ชี้ดอลลาร์เข้าโหมดปรับฐาน
การค้า - พาณิชย์
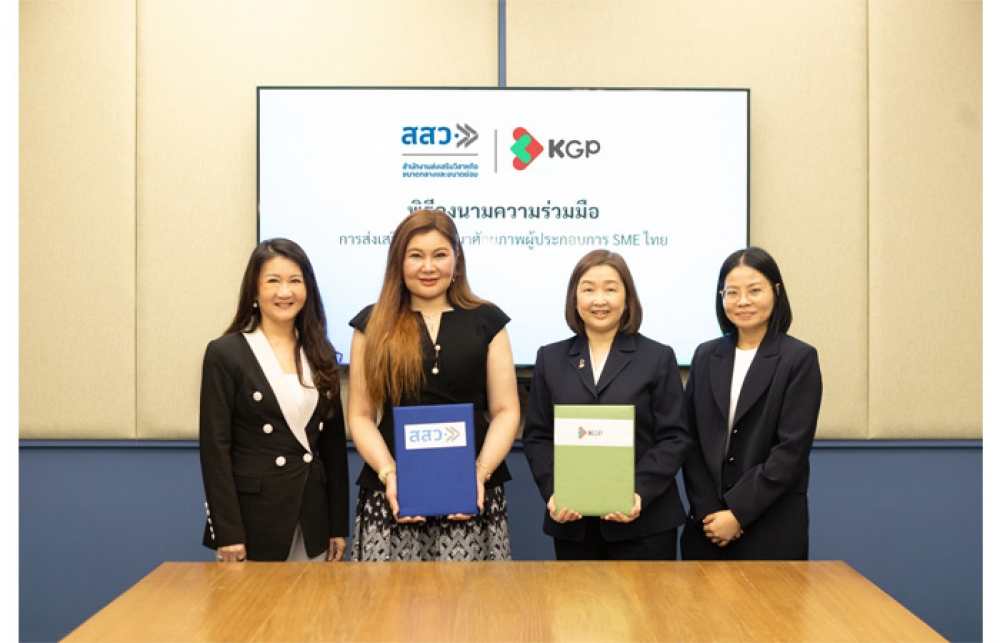
KGP ผนึก สสว. หนุนผู้ประกอบการติดสปีดธุรกิจออนไลน์
พลังงาน - อุตสาหกรรม
ATLAS ผนึก PTG – พันธมิตร ลุยขยาย Touchpoint ทั่วไทย
คมนาคม - โลจิสติกส์
KCLIMATE 1.5 จับมือ มิชลิน - ThaiCBN ขับเคลื่อนการขนส่งอย่างยั่งยืน
แบงก์ - นอนแบงก์
ออมสิน พร้อมโอนเงินเยียวยาผู้ประสบภัยน้ำท่วม
ไฟแนนซ์ - ลิสซิ่ง
SAWAD ปันผลระหว่างกาลหุ้น 0.35 บาท จ่าย 21 ต.ค.69
SMEs - Startup
SO จับมือ ส.โปรแกรมเมอร์ไทย ปั้น Digital Talent
ประกันภัย - ประกันชีวิต
ไทยสมุทรฯ ส่ง “โอเชี่ยนไลฟ์ ออมสบาย 10/4” ชิงเค้กท้ายปี
รถยนต์
Continental Tyres ผนึก FIT Auto ขยายตลาดเมืองไทย
ท่องเที่ยว
กรมการท่องเที่ยว เปิดตัว “MuslimGo” ดันไทยสู่จุดหมายท่องเที่ยวมุสลิมระดับโลก
อสังหาริมทรัพย์
BAM ผลักดันนโยบายแก้หนี้ที่เป็นธรรมและยั่งยืน
การตลาด
ออมสิน เผยโฉม 10 แฟรนไชส์คุณภาพ
CSR
SO จับมือ ส.โปรแกรมเมอร์ไทย ปั้น Digital Talent
Information
EXIM BANK ผนึกพันธมิตรประกาศความสำเร็จหลักสูตร EXIM 2X
Gossip
NCP เปิดศูนย์ Telesales แห่งที่ 5
Entertainment
AI จะเข้ามาแทนที่งานของเราหรือไม่?
สกุ๊ป พิเศษ
‘Frontier Tech’ สยายปีกสู่ธุรกิจจริง
SCB EIC จับสัญญาณดอกเบี้ยลดลง ตามศก.ไทย - เงินเฟ้อแผ่วตัว
2024-02-16 18:11:53
360
sharer
นิวส์ คอนเน็คท์ – ศูนย์วิจัยเศรษฐกิจและธุรกิจ ธนาคารไทยพาณิชย์ หรือ SCB EIC ระบุว่า เศรษฐกิจโลกในปี 2567 มีแนวโน้มเติบโตต่อเนื่อง แม้จะได้รับผลกระทบจากนโยบายการเงินที่ตึงตัว เนื่องจากกิจกรรมทางเศรษฐกิจโลกช่วงต้นปีขยายตัวได้ดี โดยภาคบริการขยายตัวดีขึ้น ขณะที่ภาคการผลิตเริ่มทรงตัวหลังจากหดตัวนานปีกว่า อย่างไรก็ดี เศรษฐกิจโลกยังต้องเผชิญความไม่แน่นอนรอบด้าน โดยในปีนี้จะมีการเลือกตั้งใหญ่ในกว่า 60 ประเทศที่มีขนาดเศรษฐกิจรวมสูงกว่า 60% ของโลก ซึ่งอาจมีนัยต่อความเสี่ยงภูมิรัฐศาสตร์โลก
นอกจากนี้ การค้าและห่วงโซ่อุปทานโลกเผชิญความเสี่ยงจากการโจมตีเรือขนส่งสินค้าในบริเวณทะเลแดงและปัญหาน้ำแล้งในคลองปานามา ส่งผลให้เกิดความแออัดในการขนส่งทางเรือหรือต้องปรับเส้นทางเดินเรือ ทำให้ระยะเวลาการเดินทางและต้นทุนขนส่งสูงขึ้น ธนาคารกลางกลุ่มประเทศเศรษฐกิจหลักจะเริ่มปรับทิศการดำเนินนโยบายการเงินในช่วงไตรมาส 2 โดยประเมินว่าธนาคารกลางสหรัฐฯ (Fed) ธนาคารกลางยุโรป และธนาคารกลางอังกฤษจะเริ่มปรับลดอัตราดอกเบี้ยนโยบายในไตรมาส 2 ตามทิศทางเงินเฟ้อที่เริ่มชะลอลง ด้านธนาคารกลางญี่ปุ่นมีแนวโน้มยุตินโยบายอัตราดอกเบี้ยติดลบ (Negative interest rate) ในไตรมาส 3 (หรืออย่างเร็วไตรมาส 2) ขณะที่จีนยังมีแนวโน้มผ่อนคลายนโยบายการเงินต่อเนื่องผ่านการปรับลดอัตราดอกเบี้ยนโยบายและอัตราส่วนการสำรองของธนาคารพาณิชย์ขั้นต่ำ (RRR)
ขณะที่เศรษฐกิจไทยในช่วงต้นปียังมีแรงส่งจากการบริโภคภาคเอกชนที่มีแนวโน้มขยายตัวดี ตามการฟื้นตัวของภาคการท่องเที่ยวที่เร่งตัวจากนักท่องเที่ยวจีนเป็นหลัก โดยเฉพาะเดือนกุมภาพันธ์ที่ได้อานิสงส์จากเทศกาลตรุษจีนรวมถึงนักท่องเที่ยวหลายประเทศกลับมาใกล้เคียงระดับปกติ สำหรับการท่องเที่ยวในประเทศ ผู้เยี่ยมเยือนไทยยังเติบโตได้ดีต่อเนื่องตามฤดูกาลท่องเที่ยว ขณะที่การส่งออกไตรมาส 4 ปี 2566 พลิกกลับมาขยายตัว และมีแนวโน้มขยายตัวดีขึ้นตามทิศทางการค้าโลกที่ฟื้นตัวท่ามกลางความเสี่ยงใหม่จากการชะงักของห่วงโซ่อุปทานโลก อย่างไรก็ดี เศรษฐกิจไทยด้านอุปทานยังอ่อนแอ โดยเฉพาะภาคการผลิตที่หดตัวต่อเนื่องในหลายอุตสาหกรรมและยังไม่มีสัญญาณฟื้นตัวชัดเจน จะเป็นปัจจัยสำคัญที่กดดันให้ข้อมูลจริงของเศรษฐกิจไทยปี 2566 จะออกมาขยายตัวต่ำกว่าที่ SCB EIC เคยคาดการณ์ไว้ และมีแนวโน้มฟื้นตัวช้าในระยะต่อไป
ในส่วนของอัตราเงินเฟ้อทั่วไปติดลบตั้งแต่ไตรมาส 4 ปี 2566 ถึงต้นปี 2567 ส่วนใหญ่เป็นผลจากราคาพลังงานที่ลดลงตามมาตรการช่วยค่าพลังงานของภาครัฐ ทั้งนี้ SCB EIC ประเมินไทยยังไม่เผชิญภาวะเงินฝืด เนื่องจากเงินเฟ้อติดลบไม่ได้กระจายไปในรายสินค้าเป็นวงกว้าง และอัตราเงินเฟ้อพื้นฐานยังเป็นบวก มองไปข้างหน้าเงินเฟ้อมีแนวโน้มเพิ่มขึ้นและจะกลับมาขยายตัวในช่วงไตรมาส 2 ได้จากแรงกดดันเงินเฟ้อด้านอุปทานเป็นหลักประกอบกับภาครัฐอาจทยอยปรับลดความช่วยเหลือด้านพลังงานในไตรมาส 2 หลังราคาพลังงานโลกปรับลดลงและกองทุนน้ำมันเริ่มมีภาระหนี้สูงขึ้นมาก
ทั้งนี้ SCB EIC คาดว่าจะเห็นการปรับลดอัตราดอกเบี้ยนโยบายในปีนี้ สาเหตุจาก 1) เศรษฐกิจและเงินเฟ้อแผ่วลงมากในปีนี้ เช่น หากเศรษฐกิจไทยเติบโตเหลือ 2.5% และแนวโน้มเงินเฟ้อต่ำกว่ากรอบ 1-3% มาก และ 2) กนง. มองว่าอัตราดอกเบี้ยนโยบายที่สอดคล้องกับศักยภาพการขยายตัวของเศรษฐกิจไทย (Neutral rate) ที่ต่ำลงจากปัจจัยเชิงโครงสร้าง ควรมีระดับต่ำลงกว่าที่เคยประเมินเอาไว้ สะท้อนจากมติ กนง. ไม่เป็นเอกฉันท์ในผลการประชุมวันที่ 7 ก.พ. 2567 ที่เริ่มคำนึงถึงประเด็นนี้ สำหรับเงินบาทอ่อนค่าเร็วในช่วงต้นปี แต่แรงกดดันเงินบาทอ่อนค่าจะลดลง เนื่องจากตลาด Price out การลดดอกเบี้ยของ Fed ออกไปมากแล้ว และแรงกดดันด้านอ่อนค่าของสกุลเงินหลักในภูมิภาคจะลดลง ทั้งนี้ยังคงมุมมองเงินบาทจะทยอยแข็งค่าได้สู่ระดับ 32.50-33.50 ณ สิ้นปีนี้
TTB ประกาศซื้อหุ้นคืนครั้งที่ 5 วงเงิน 14,000 ล้านบาท
GUNKUL เตรียมเสนอขายหุ้นกู้ชุดใหม่ ดอกเบี้ย 3.15–3.40% ต่อปี
KABNK 9 เดือนอวดกำไรกว่า 4 หมื่นล. - 88TH รุกขยาย New S-Curve
SCBX ฟอร์มแผ่ว! กำไรงวด 9 เดือนหดตัว 14%
KABNK กวาดกำไรงวด 9 เดือนกว่า 4.06 หมื่นล.
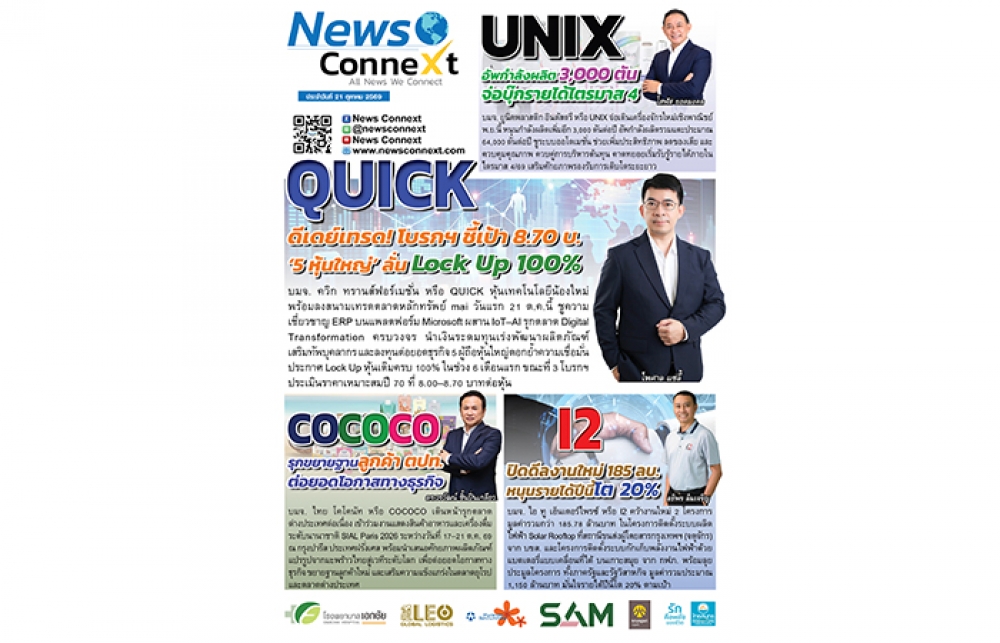
QUICK '5 หุ้นใหญ่' ลั่น Lock Up 100% - UNIX อัพกำลังผลิต 3,000 ตัน