Phones
หน้าแรก
Stock
เศรษฐกิจมหภาค
แบงก์ - Finance
อสังหาริมทรัพย์ - Marketing
ประกัน - ท่องเที่ยว
Variety
สกู้ป พิเศษ
SET
NER โบรกฯคาด Q3/69 กำไรโตแรง 52-58%
MAI
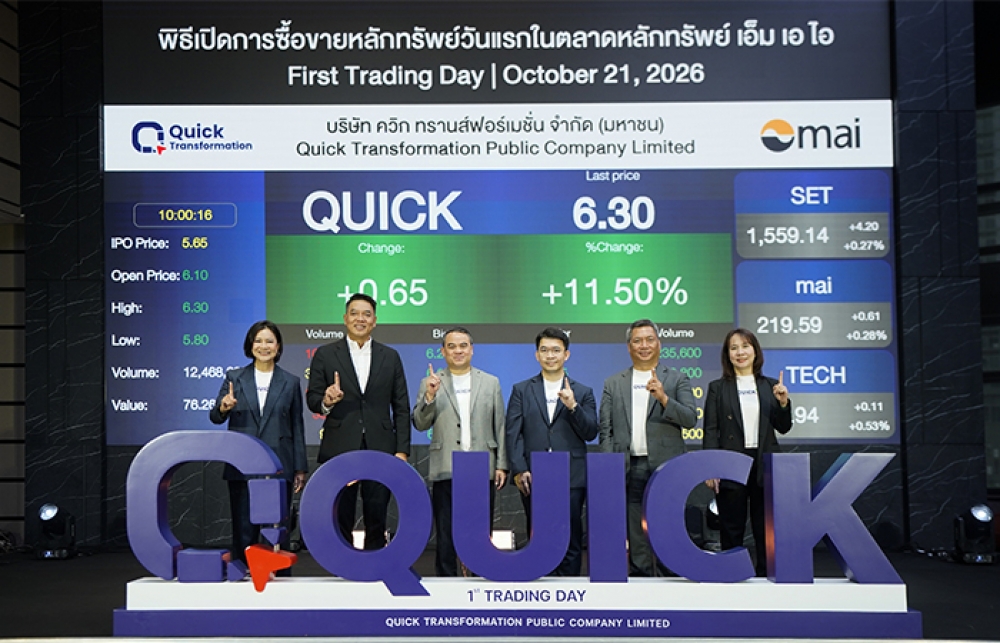
QUICK เทรดวันแรก เปิดซื้อขาย 6.10 บ. เหนือจอง 8%
IPO
QUICK ลั่นระฆังเทรด 21 ต.ค. หุ้นใหญ่ประกาศ Lock Up
บล./บลจ
GBS แนะเก็บหุ้นอสังหาฯ รับมาตรการสินเชื่อใหม่
เศรษฐกิจ-การเงิน-การคลัง
กรุงศรี ส่องกรอบเงินบาท 33.25-33.65 บ. ชี้ดอลลาร์เข้าโหมดปรับฐาน
การค้า - พาณิชย์
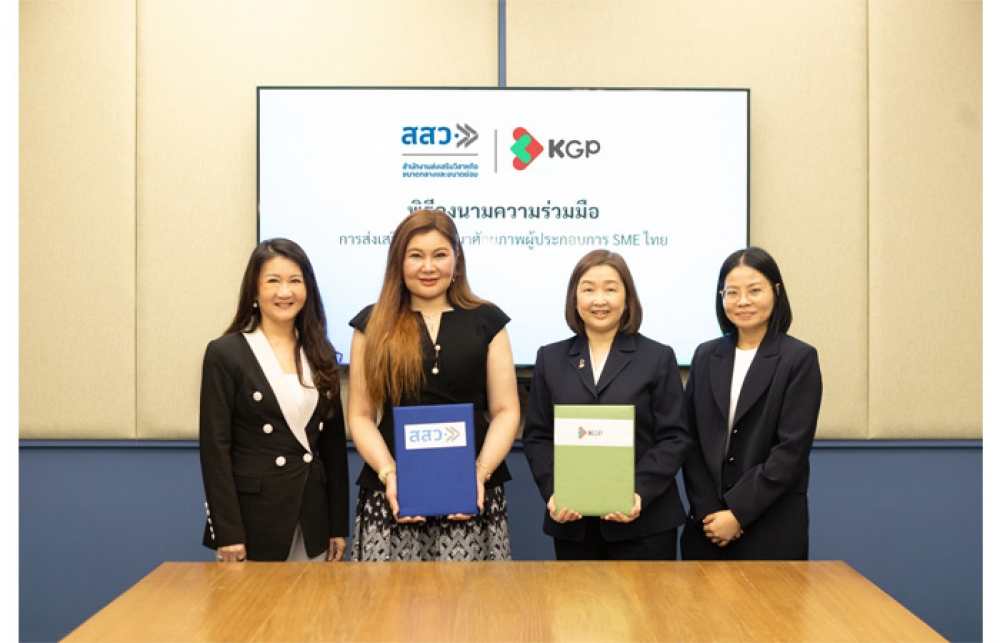
KGP ผนึก สสว. หนุนผู้ประกอบการติดสปีดธุรกิจออนไลน์
พลังงาน - อุตสาหกรรม
ATLAS ผนึก PTG – พันธมิตร ลุยขยาย Touchpoint ทั่วไทย
คมนาคม - โลจิสติกส์
KCLIMATE 1.5 จับมือ มิชลิน - ThaiCBN ขับเคลื่อนการขนส่งอย่างยั่งยืน
แบงก์ - นอนแบงก์
ออมสิน พร้อมโอนเงินเยียวยาผู้ประสบภัยน้ำท่วม
ไฟแนนซ์ - ลิสซิ่ง
SAWAD ปันผลระหว่างกาลหุ้น 0.35 บาท จ่าย 21 ต.ค.69
SMEs - Startup
SO จับมือ ส.โปรแกรมเมอร์ไทย ปั้น Digital Talent
ประกันภัย - ประกันชีวิต
ไทยสมุทรฯ ส่ง “โอเชี่ยนไลฟ์ ออมสบาย 10/4” ชิงเค้กท้ายปี
รถยนต์
PT Songkhla Grand Prix 2026 เงินสะพัดกว่า 1,000 ล้านบ.
ท่องเที่ยว
กรมการท่องเที่ยว เปิดตัว “MuslimGo” ดันไทยสู่จุดหมายท่องเที่ยวมุสลิมระดับโลก
อสังหาริมทรัพย์
SAM ขน NPA เปิดประมูล 85 รายการ มูลค่ากว่า 353 ล้านบ.
การตลาด
ออมสิน เผยโฉม 10 แฟรนไชส์คุณภาพ
CSR
SO จับมือ ส.โปรแกรมเมอร์ไทย ปั้น Digital Talent
Information
กรุงเทพประกันชีวิต คว้ารางวัล Product of the Year 2026
Gossip
NCP เปิดศูนย์ Telesales แห่งที่ 5
Entertainment
AI จะเข้ามาแทนที่งานของเราหรือไม่?
สกุ๊ป พิเศษ
SUEN เสริมแกร่งวัสดุก่อสร้างครบวงจร เดินหน้าเข้า SET
NER โบรกฯคาด Q3/69 กำไรโตแรง 52-58%
2026-10-26 13:22:38
90
sharer
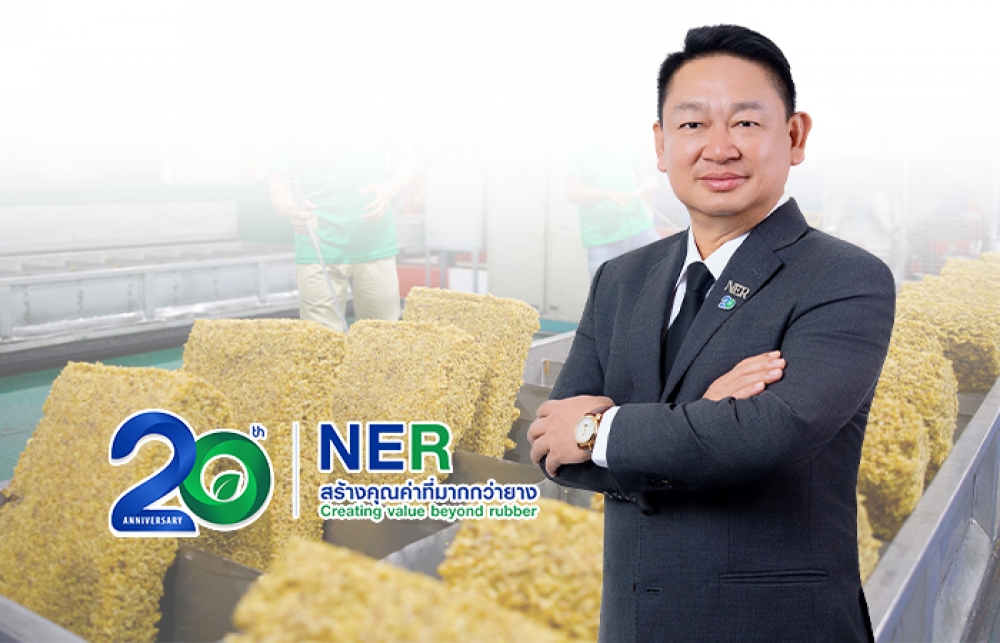
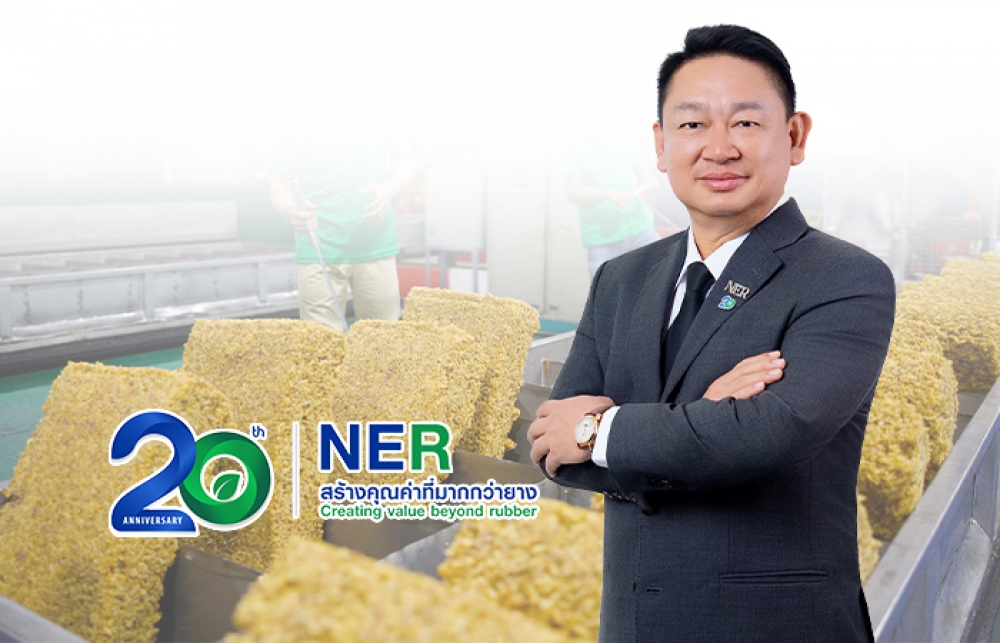
นิวส์ คอนเน็คท์ - NER สุดแกร่ง!โบรกเกอร์พร้อมใจเชียร์ซื้อ คาดโชว์ไตรมาส 3/69 กำไรสุทธิอยู่ที่ 500–534 ล้านบาท เติบโต 52–58% จากงวดเดียวกันของปีก่อน รับแรงหนุนราคาขายยางพาราเร่งตัวแรง เกาะติดผลงานไตรมาส4/69 ทำสถิติสูงสุดรายไตรมาส ขณะที่ บล.หยวนต้า คงคำแนะนำ “ซื้อ” เคาะราคาเป้าหมายสูงสุด 7.20 บาท พร้อมลุ้นจ่ายปันผลครึ่งปีหลัง 0.26 บาทต่อหุ้น คิดเป็นอัตราผลตอบแทน 5.6%
เมื่อวันที่ 26 ตุลาคม 2569 บริษัทหลักทรัพย์ หยวนต้า (ประเทศไทย) จำกัด เปิดเผยบทวิเคราะห์หุ้น บริษัท นอร์ทอีส รับเบอร์ จำกัด (มหาชน) หรือ NER ว่า คาดกำไรปกติไตรมาส 3/69 ของ NER ที่ 515 ล้านบาท เพิ่มขึ้น 15% จากไตรมาสก่อน และเพิ่มขึ้น 52% จากช่วงเดียวกันของปีก่อน แต่คาดขาดทุนจากอัตรา แลกเปลี่ยนและกำไรจากอนุพันธ์รวมกันสุทธิเป็นลบราว 15 ล้านบาท โดยคาดกำไรสุทธิอยู่ที่ 500 ล้านบาท
สำหรับไตรมาสนี้ได้ แรงหนุนจากราคาขายเฉลี่ยที่เร่งตัวขึ้นคาดที่ 72 บาท/กก. เพิ่มขึ้นถึง 22% จากไตรมาสก่อน และ 32% จากช่วงเดียวกันของปีก่อน ขณะที่ปริมาณขายคาดที่ 1.1 แสนตัน ทรงตัวจากไตรมาสก่อน และช่วงเดียวกันของปีก่อน ด้าน GPM คาดยังทรงตัวจากไตรมาสก่อน ได้ที่ 10% และเพิ่มขึ้นจาก 9% ในไตรมาส 3/68 ขณะที่ค่าใช้จ่ายส่วนอื่นใกล้ เคียงกับไตรมาสก่อนหน้าหนุนกำไรปกติ และกำไรสุทธิเติบโตได้จากไตรมาสก่อน และช่วงเดียวกันของปีก่อน
ทั้งนี้ คาดปริมาณขายในไตรมาส 4/69 จะยังทรงตัวที่ระดับ 1.1 แสนตันได้ เนื่องจากปริมาณความต้องการยังมี แต่ Supply ยังคงจำกัด ขณะที่เริ่มเห็นออเดอร์ยาง EUDR เข้ามาบ้างแต่ไม่มีนัยสำคัญมากนักสำหรับ NER และ GPM คาดยังรักษาระดับได้ใกล้เคียงเดิมที่ 10% แต่ที่จะทำให้รายได้และกำไรไตรมาส 4/69 ดีกว่าไตรมาส 3/69 ได้ คือการเพิ่มขึ้นของราคาขายที่ขยับขึ้นต่อเนื่องโดยราคาขายเฉลี่ยในไตรมาส 4/69 คาดเพิ่มขึ้นไม่น้อยกว่า 10% จากไตรมาสก่อน เป็น 80 บาท/กก.
ขณะที่การเติบโตจากราคาขายมากกว่าปริมาณขายทำให้ ค่าใช้จ่าย SG&A ไม่เพิ่มขึ้นตามยอดขาย ทำให้กำไรไตรมาส 4/69 อาจเป็นไตรมาสที่ดีที่สุดของปี และมีโอกาสเข้าใกล้ระดับกำไรสูงสุดรายไตรมาสเดิมที่เคยทำได้ไว้ที่ 619 ล้านบาทได้ ซึ่งหากเป็นไปตามคาดจะทำให้ประมาณการกำไรปี 69 มี Upside risk 9%
อีกทั้งหากสถานการณ์ Supply ยางยังตึงตัวต่อเนื่องถึงปี 70 ตามที่ประเมินไว้ คาดว่าราคาขายในปี 70 จะสูงกว่า 80 บาท/กก. ซึ่งสูงกว่าประมาณการปัจจุบันที่ 68 บาท/กก. อย่างมีนัยสำคัญ ขณะที่ ปริมาณขายอาจมี Downside risk เล็กน้อยจากที่คาดไว้ที่ 5.0 แสนตัน (คาดปี 69 ขายได้ 4.5 แสน ตัน) เนื่องจากปัญหาเรื่อง Supply ทำให้บริษัทปรับการรับออเดอร์ให้สัมพันธ์กับวัตถุดิบที่หาได้มากขึ้น แต่โดยรวมคาดว่า GPM ยังทรงตัวสูงด้วยเลข 2 หลัก และกำไรปกติจะยังเติบโตจากปี 69 ได้ และทำให้ประมาณการกำไรมี Upside risk ราว 8 – 10%
อย่างไรก็ตาม ที่ราคาตลาด และประมาณการกำไร ปัจจุบันยังซื้อขายที่ PER2027 ต่ำเพียง 4.5 เท่า และ PBV ต่ำ เพียง 0.7 เท่า คาดเงินปันผลครึ่งหลังปี 69 อีก 0.26 บาท ให้ผลตอบแทน 5.6% และปรับไปใช้ราคาเป้าหมายสิ้นปี 70 ที่ 7.20 บาท คงคำแนะนำ “ซื้อ”
ด้านบริษัทหลักทรัพย์ ลิเบอเรเตอร์ จำกัด ระบุ ไตรมาส 3/69 คาด NER มีกำไรสุทธิ 510 ล้านบาท +56% จากช่วงเดียวกันของปีก่อน +17% เทียบไตรมาสก่อน ตามราคายางที่เร่งตัวขึ้น เราคาดการดำเนินงาน ไตรมาส 3 ฟื้นตัวทั้ง จากช่วงเดียวกันของปีก่อน และไตรมาสก่อน ได้อานิสงส์จากราคายางเร่งตัวขึ้นคาดยอดขายอยู่ที่ 8,103 ล้านบาท +21% จากช่วงเดียวกันของปีก่อน ภายใต้ปริมาณขาย 109,500 ตัน -3% ราคาขายเฉลี่ย 74 บาท/กิโลกรัม +23% จากช่วงเดียวกันของปีก่อน หากเทียบ ไตรมาสก่อน ยอดขาย +13% เทียบไตรมาสก่อน ภายใต้ปริมาณขาย +1% เทียบไตรมาสก่อน ราคาขายเฉลี่ย +13% เทียบไตรมาสก่อน
นอกจากนี้ ยังคาดอัตรากำไรขั้นต้นอยู่ที่ 10.1% ดีขึ้นจาก 8.9% เทียบช่วงเดียวกันของปีก่อน ตามราคาขายเพิ่มขึ้น แต่ทรงตัวเทียบไตรมาสก่อน แม้จะได้ผลบวกจากราคาขายเพิ่มขึ้นแต่ต้นทุนการผลิตเพิ่มขึ้นเช่นกัน ค่าใช้จ่ายขายและบริหารคาดเพิ่มขึ้น 11% เทียบช่วงเดียวกันของปีก่อน จากสัดส่วนยอดขายส่งออกเพิ่มขึ้นส่งผลให้ค่ากองทุนสงเคราะห์ยางเพิ่มขึ้นตามการส่งออกเพิ่มขึ้น รวมถึงค่าระวางเรือที่เพิ่มขึ้น และคาดดอกเบี้ยจ่ายลดลง 5% เทียบช่วงเดียวกันของปีก่อน ตามเงินกู้ที่ครบกำหนดไปก่อนหน้า
แนวโน้ม ไตรมาส 4/69 คาดปริมาณขายจะเพิ่มขึ้นตามปริมาณยางที่เพิ่มขึ้นหลังสิ้นสุดฤดูปิดกรีด แต่ราคาขายปรับขึ้นไม่มากเนื่องจากเป็นการรับคำสั่งซื้อตั้งแต่ช่วง ไตรมาส 3 ที่ผ่านมา อย่างไรตาม จากแนวโน้มการดำเนินงานงวด 9 เดือน คิดเป็น 71% ของประมาณการทั้งปีที่ประเมินไว้ ประกอบกับแนวโน้ม ไตรมาส 4 อาจไม่อ่อนลงมากทำให้เรามีโอกาสปรับประมาณการขึ้นหลังการดำเนินงานประกาศมา
ทั้งนี้ยังคงประมาณการเดิมไว้ คาดปริมาณขายปี 69 อยู่ที่ 438,849 ตันลดลง 8% เทียบช่วงเดียวกันของปีก่อน แต่ราคาขายเฉลี่ยเพิ่มขึ้น 4% เทียบช่วงเดียวกันของปีก่อนที่ 66 บาทต่อกิโลกรัมส่งผลให้ยอดขายอยู่ที่ 28,998 ล้านบาท -4% เทียบช่วงเดียวกันของปีก่อน อัตรากำไรขั้นต้น 10% คาดกำไรปกติ 1,645 ล้านบาท +1% เทียบช่วงเดียวกันของปีก่อน และคาดกำไรสุทธิ 1,695 ล้านบาท -10% เทียบช่วงเดียวกันของปีก่อน เนื่องจากปีก่อนมีรายการพิเศษจากไฟไหม้เข้ามา
ส่วนกลยุทธ์การลงทุน ยังแนะนำ “ซื้อ” เก็งกำไรตามรอบการปรับขึ้นของราคายาง และติดตามการประกาศใช้ยาง EUDR และสถานการณ์เอลนิโญ ส่วน Valuation ไม่แพงราคาหุ้นปัจจุบันซื้อขายบน P/E26E เพียง 4.4x yield 8% ดังนั้นแนะนำ BUY NER ราคาเป้าหมาย 5.50 บาท
ขณะที่ บริษัทหลักทรัพย์ ดาโอ (ประเทศไทย) จำกัด (มหาชน) ประเมินกำไรปกติไตรมาส3/69 (ไม่รวมขาดทุน Fx) อยู่ที่ 534 ล้านบาท (+58% เทียบช่วงเดียวกันของปีก่อน, +19% เทียบไตรมาสก่อน) คงคำแนะนำ “ถือ” และราคาเป้าหมาย 5.00 บาท อิงปี 70 PER 5.2x (-0.5SD below 5-yr average PER) โดยปรับไปใช้ราคาเป้าหมายปี 70 แม้ราคายางจะสูงขึ้น +55% ตั้งแต่ต้นปี แต่เราคงมุมมองระมัดระวังจากสถานการณ์ภัยแล้งที่คาดจะเห็นผลกระทบมากขึ้นหลังจากนี้และอาจกระทบต่อเนื่องอย่างน้อยในครึ่งแรกของปี 70 ซึ่งอาจส่งผลต่อปริมาณขายชะลอมากกว่าคาด
NER โบรกฯคาด Q3/69 กำไรโตแรง 52-58%
QTC เจาะทิศทางพลังงานไทยสูเทคฯอนาคต
GUNKUL เตรียมเสนอขายหุ้นกู้ชุดใหม่ - ออมสิน ยกระดับ SME ทั่วไทย
TTB ประกาศซื้อหุ้นคืนครั้งที่ 5 วงเงิน 14,000 ล้านบาท
GUNKUL เตรียมเสนอขายหุ้นกู้ชุดใหม่ ดอกเบี้ย 3.15–3.40% ต่อปี
KABNK 9 เดือนอวดกำไรกว่า 4 หมื่นล. - 88TH รุกขยาย New S-Curve